賃金控除の労使協定(24協定)の作り方|書く項目と見直しのタイミング
「来月から、新しく借り上げた社宅に入る人がいるので、家賃の本人負担分を給与から引いておいてください」。そう頼まれて、給与ソフトに控除項目を足そうとしたところで、ふと手が止まる。これ、会社の判断で勝手に引いていいんだっけ? 前任者から引き継いだ給与には、親睦会費や財形の天引きがもう入っていて、その「根拠の書類」がどこにあるのか、実はよく分からない。
ひとり労務だと、こういう「前からそうなっていたもの」の確認がいちばん後回しになりがちですよね。大丈夫です。天引きの根拠は1枚の協定書で整えられます。一緒に順番に見ていきましょう。
結論:給与から天引きできるのは、①法令で決まっているもの(源泉所得税・住民税・健康保険料・介護保険料・厚生年金保険料・雇用保険料)と、②「賃金控除に関する労使協定」(いわゆる24協定)で定めたものの2つだけです(労働基準法第24条)。社宅費・寮費、財形貯蓄、社内貸付の返済、親睦会費などは②にあたるので、事業場ごとに、過半数労働組合か過半数代表者と書面で協定を結んでから控除します。協定書には「控除する項目」と「控除する賃金の支払日」を具体的に書くのが基本で、労働基準監督署への届出は不要ですが、従業員への周知と保存は必要です。まずは今の給与明細の控除欄を見て、②にあたる項目が協定書に全部載っているかを確かめるところから始めましょう。
何が起きているか:「全額払い」の原則に、協定で例外をつくる
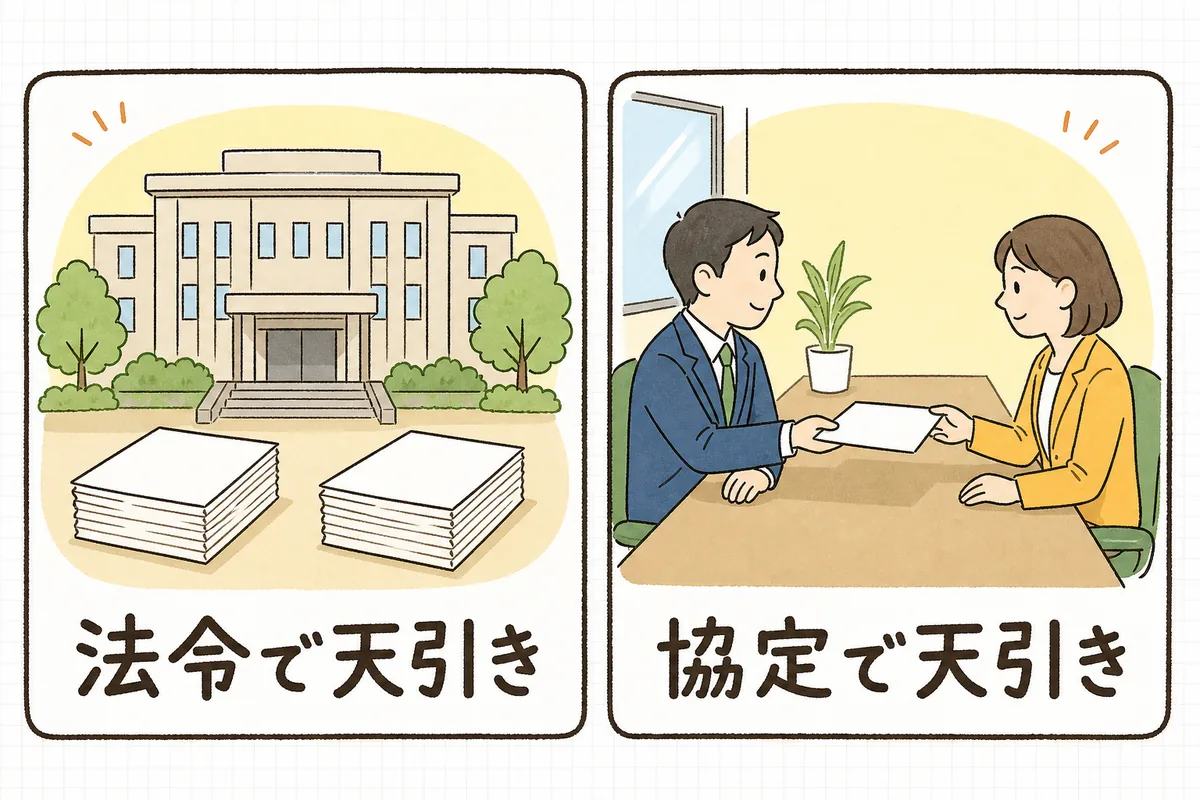
賃金には「賃金支払の5原則」があり、そのひとつが全額払いの原則です。働いた分の給与は、原則として全額をそのまま本人に払う。そのうえで、例外として控除が認められているのが次の2つです。
- 法令に別段の定めがあるもの:税金と社会保険料。協定がなくても控除できます。
- 労使協定で定めたもの:それ以外の天引き。協定があって初めて控除できます。
つまり24協定は、「この項目は、みんなで合意したうえで給与から引きます」という天引きの根拠書類です。本人が「引いておいて」と言ってくれていても、それとは別に、事業場としての協定を用意しておく、という二重の形になっています。
5原則そのものの整理は「賃金支払の5原則」にまとめています。ここでは、協定書をどう作り、どう保つかに絞って進めます。
具体例:協定書に書く項目と、ひな形の考え方
協定書に入れる基本の項目
決まった様式はありませんが、各地の労働局が記載例を出しており、おおむね次の項目で作ります。
| 項目 | 書き方の例 | ポイント |
|---|---|---|
| 協定の当事者 | ○○株式会社 代表取締役 ○○ と、従業員代表 ○○ | 事業場(本社・支店・店舗)ごとに結ぶ |
| 控除する項目 | 社宅・寮の使用料/財形貯蓄の積立金/社内貸付金の返済金/親睦会の会費 など | 具体的に列挙する。「その他会社が定めるもの」のような書き方は避ける |
| 控除する日 | 毎月の賃金支払日、または賞与支払日 | 賞与からも引くなら「賞与支払日」も明記 |
| 金額の決め方(任意) | 社宅使用料は社宅規程による額、など | 金額が変わりうるものは、規程や個別の合意に委ねると更新が楽 |
| 有効期間 | ○年○月○日から1年間。期間満了の1か月前までに申し出がなければ、同じ条件で1年更新 | 自動更新の条項を入れておくと、毎年結び直す手間が減る |
| 締結日・署名 | 両者の記名(署名)・押印 | 押印は必須ではないが、誰が結んだか分かる形で残す |
控除の対象にできるのは、社宅費・購買代金・福利厚生施設の利用料・組合費のように、何のためにいくら引くのかがはっきりしているものです。あいまいな項目名で包括的に書くと、あとで「これも入るのか」が分からなくなります。
ケース:前任者の協定書に「社宅費」がなかったFさんの会社
従業員18人、本社1か所の会社。前任者の時代に結んだ協定書が見つかり、控除項目は「親睦会費」「財形貯蓄」の2つでした。今回、借り上げ社宅の本人負担分(月25,000円)を引くことになったので、次のように進めました。
- 給与明細の控除欄を全部書き出す → 「社会保険料・所得税・住民税」「親睦会費」「財形」「団体保険料(任意加入)」の4種類があった
- 協定書と突き合わせる → 団体保険料が協定書に載っていなかったことに気づく
- 新しい協定書に「社宅使用料」「団体保険料」を加えて、4項目で結び直す
- 過半数代表者を選び直してもらい、署名をもらって、社内の共有フォルダに掲示
「社宅費を足すついでに、今ある天引きを全部見直せた」というのが、実はいちばんの収穫でした。新しい天引きの相談は、協定を点検するきっかけにちょうどいいのです。
社宅費を本人から取るときの金額の目安(給与として課税されない水準)は「現物給与(社宅・食事)の考え方」も参考にしてください。
過半数代表者の選び方
労働組合がない会社では、従業員の中から過半数代表者を選んでもらって協定を結びます。ここで気をつけたいのは次の3つです。
- 管理監督者(部長クラスなど)ではない人であること
- 「24協定を結ぶ代表者を選ぶ」と目的を示したうえで、挙手・投票・回覧での信任など、従業員が選んだと分かる方法で選ぶこと
- 会社が指名した人ではないこと(社長が「じゃあ○○さんで」と決めるのは避ける)
パート・アルバイトも含めた全従業員の過半数、という数え方も、36協定と同じです。すでに36協定のために過半数代表者を選んでいるなら、選出のときに「36協定と賃金控除の協定の締結」と目的を並べて示しておくと、同じ代表者で結べて手間が減ります。36協定の進め方は「36協定の届出のしかた」にまとめています。
影響:協定がないまま引いていると、あとで説明がつきにくい
24協定がないまま、あるいは協定に載っていない項目を天引きしていると、労働基準監督署の調査や、退職時のトラブルで「その控除の根拠は?」と聞かれたときに、説明がつきにくくなります。本人から「引かれた分を返してほしい」と言われる材料にもなりえます。
とはいえ、協定の中身そのものは難しくありません。気をつけたいのは、次のような「協定があっても慎重にしたい」場面です。
- 退職時に、残っている貸付金を最後の給与から一括で引く:協定に項目があっても、金額が大きいときは、本人の自由な意思による同意を書面でもらってからにするのが安心です。判例でも、賃金と会社の債権を相殺する場合は、本人の自由な意思に基づく同意かどうかが問われています。
- 1回に引く額が大きい:労働基準法に上限の定めはありませんが、手取りが生活できないほど少なくなる控除は避けて、分割にする・本人と相談するのが現場の感覚に合っています。
- 欠勤・遅刻の分を差し引く:これは「働かなかった分は払わない」という計算で、24協定の控除とは別のものです(「欠勤・遅刻の控除計算」)。
- ミスや違反のペナルティとして引く:これは懲戒の「減給」にあたり、24協定では扱えません。就業規則の定めと、1回・総額の上限があります(「懲戒処分の手続き」)。
迷う場面は、社会保険労務士や所轄の労働基準監督署に一度確かめてから進めると、落ち着いて対応できます。
明日やること(まずはここだけ)
一度に全部そろえなくて大丈夫です。まずは、この3つだけ。
- 控除欄を書き出す:直近の給与明細(または給与ソフトの控除項目一覧)から、税金・社会保険料以外の項目を全部書き出す。
- 協定書を探して突き合わせる:キャビネットや共有フォルダから協定書を探し、書き出した項目が全部載っているかに印をつける。見つからなければ「なし」とメモする。
- 足りなければ、次の代表者選出に合わせて結ぶ:36協定の更新時期が近ければ、そのときに目的を並べて代表者を選び、24協定もあわせて結ぶ段取りにする。
これだけで、「この天引き、大丈夫だったかな」というもやもやが、ひとつ片づきます。
チェックリスト(コピーして使えます)
- 給与から引いている項目を、「法令によるもの」と「それ以外」に分けて把握しているか
- 「それ以外」の項目が、すべて賃金控除に関する協定書に具体的に書かれているか
- 協定書に「控除する賃金の支払日」(賞与から引くなら賞与支払日も)が書かれているか
- 協定は事業場(本社・支店・店舗)ごとに結んでいるか
- 過半数代表者は、管理監督者でない人を、目的を示したうえで従業員が選んでいるか
- 有効期間が切れていないか(自動更新条項があるか)
- 協定書を従業員がいつでも見られるよう、掲示・共有フォルダなどで周知しているか
- 協定書の原本を、他の労使協定とまとめて保存しているか
- 新しい天引き(社宅費・団体保険など)を始める前に、協定に項目を足したか
- 退職時の貸付金の一括控除など金額が大きいものは、本人の書面の同意をもらっているか
よければ、こちらも
天引きの前提になる「全額払い」の考え方は「賃金支払の5原則」、控除欄の見え方は「給与明細の記載事項と電子交付」にまとめています。協定書をどこにどれだけ残すかは「労務書類の保存期間」、規程類をどこから整えるか迷ったら「社内規程はどれから整えるか」もどうぞ。年間の手続きをまとめて確かめたいときは無料チェックリストも使ってください(記事一覧)。
人事・労務の実務のヒントは、メールでも受け取れます。よければ登録して、規程づくりの合間に使ってください。
給与から何かを引くのは、従業員の暮らしのお金に、会社が少しだけ手を入れることです。だからこそ「みんなで決めた根拠」を1枚にしておく。それだけで、頼まれた天引きにも、前から続いている天引きにも、落ち着いて向き合えます。まずは今日、給与明細の控除欄を一度書き出すところから始めてみましょう。