慶弔見舞金規程の作り方|金額の目安と課税・社会保険の扱いを整理
「来月、結婚することになりまして。会社からお祝いって出るんでしたっけ?」。 うれしい報告なのに、こちらは笑顔で「おめでとうございます」と返しながら、頭の中では前回いくら包んだかを必死に思い出している。社長に聞くと「前と同じでいいよ」。でも、その「前」がいつで、いくらだったのかが分からない——そんな経験はありませんか。お悔やみのときはもっと急で、通夜の時間までに金額を決めなければならないこともありますよね。
まずお伝えしたいのは、慶弔見舞金規程は「どんなときに・誰に・いくら・どうやって」の4つを決めれば、ほぼ形になるということです。法律で作成が義務づけられた規程ではありませんが、一度決めておけば、うれしい報告にも悲しい知らせにも、迷わず気持ちよく応えられるようになります。この記事では、規程に書く中身と金額の決め方、税金・社会保険での扱い、作ったあとの手続きまで順番に整理していきます。
結論:慶弔見舞金規程は、①支給する場面(結婚・出産・お悔やみ・病気やけが・災害)、②対象者(正社員だけか、パート・有期も含めるか)、③金額(場面ごと・続柄ごとの定額)、④手続き(届出・支給時期・必要書類)の4つが基本です。社会通念上相当な金額の慶弔見舞金は、一般に所得税がかからず、社会保険の標準報酬月額の対象となる報酬にも含まれません。労働保険の年度更新でも、結婚祝金・死亡弔慰金・災害見舞金などは賃金に含めない扱いです。全従業員に適用する制度として定めるなら、就業規則と同じく意見聴取・届出・周知の手順も確認しておきましょう。
進めるときは、次の順番だと迷いにくくなります。
- これまでに支給した慶弔金を思い出せる範囲で集め、場面ごとに並べる
- 支給する場面と対象者を決める
- 場面ごと・続柄ごとの金額表を作り、手続きとあわせて規程の形にまとめる
- 就業規則として扱うかを確認し、必要な手続きと周知をする
何が起きているか:規程がないと「そのときの気持ち」で金額が決まる
慶弔見舞金は、社員の人生の節目に会社として気持ちを示すものです。規程がない会社では、社長の判断でその都度金額が決まることが多いでしょう。少人数のうちは、それで温かく回っている会社もたくさんあります。
ただ、社員が増えてくると、次のようなことが起きやすくなります。
- 人によって金額が違う:先に結婚した同僚は3万円だったのに、自分は1万円だった、など。お祝いの場面だからこそ、差が気になりやすいところです。
- お悔やみの対応が間に合わない:訃報は突然届きます。金額や供花の手配を誰が決めるのか分からないまま、時間だけが過ぎてしまう。
- 税金の扱いを説明しにくい:お祝い金を給与と一緒に振り込んだとき、課税するのかしないのか、根拠を示しにくい。
規程は、会社の「おめでとう」と「お気持ちお察しします」を、誰に対しても同じように届けるための道具です。
税金・社会保険では「社会通念上相当」がキーワード
慶弔見舞金は、給与とは性格が違い、会社から社員への祝意や弔意、お見舞いの気持ちとして支給されるものです。そのため、扱いは次のように整理されています。
- 所得税:国税庁の通達では、結婚・出産などの祝金品や、香典・見舞金で、社会通念上相当と認められる金額のものは課税しなくて差し支えない(または非課税)とされています。結婚祝金品などは「支給を受ける人の地位などに照らして」相当かどうかを見る、という考え方です。
- 社会保険(健康保険・厚生年金):日本年金機構の整理では、結婚祝金や見舞金のような恩恵的なものは、標準報酬月額の対象となる「報酬」に含まれません。
- 労働保険(労災保険・雇用保険):年度更新の賃金の範囲でも、結婚祝金・死亡弔慰金・災害見舞金などは賃金に含めない扱いとされています。
逆にいえば、金額が一般的な水準から大きく離れていたり、「お祝い」の名目で実質的に給与を上乗せしていたりすると、給与として課税される可能性があります。規程で常識的な金額を決め、そのとおりに支給しておけば、説明しやすい形になります。
具体例:場面ごとの決め方と金額表
ここからは、規程に書く中身を1つずつ見ていきます。金額はあくまで考え方の例です。自社のこれまでの実績や、同業・同規模の会社の水準に合わせて決めてください。
① 支給する場面を決める
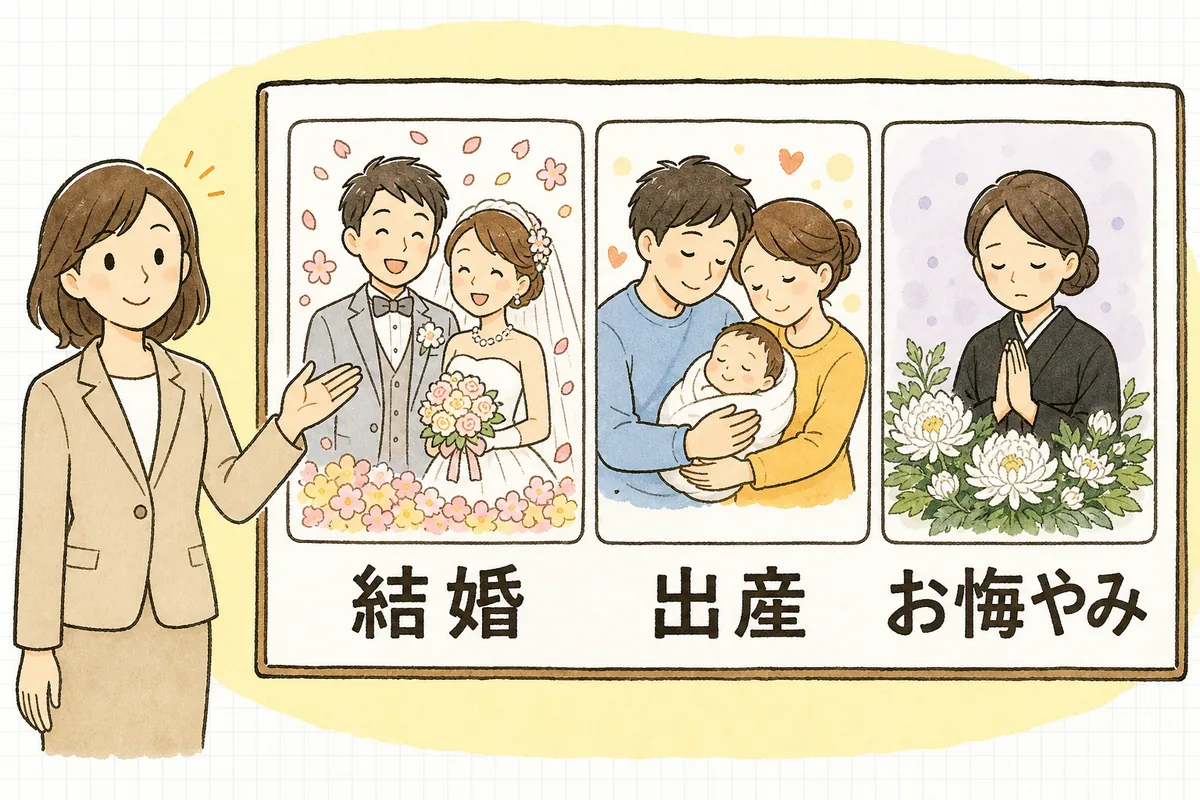
よく定められているのは、次の5つです。全部を入れる必要はありません。まずは結婚・出産・お悔やみの3つから始める会社も多いです。
- 結婚:社員本人の結婚(結婚祝金)
- 出産:社員本人または配偶者の出産(出産祝金)
- お悔やみ:社員本人・配偶者・子・父母などが亡くなったとき(弔慰金・香典、供花)
- 病気やけが:一定期間以上の入院や療養をしたとき(傷病見舞金)
- 災害:住まいが火災や自然災害で被害を受けたとき(災害見舞金)
② 対象者を決める
正社員だけにするか、パート・有期契約の社員も含めるかを決めます。ここは迷いやすいところです。
同一労働同一賃金のガイドラインでは、慶弔休暇について、パート・有期の社員にも正社員と同じように与えることが求められています。見舞金そのものはガイドラインに個別の記載はありませんが、休暇と同じ「福利厚生」の考え方に近いものです。パート・有期の社員を対象外にする場合は、その理由を説明できるかを一度点検しておくと安心です。全員を対象にして、勤務日数に応じて金額に差をつける、という形もあります。
あわせて、次の点も決めておきます。
- 在籍期間の条件:「入社◯か月以上」とするか、試用期間中も含めるか
- 社員どうしの重複:夫婦がともに社員の場合、出産祝金などはどちらか一方にだけ支給する
- 再婚の扱い:結婚祝金は回数を問わず支給するか
③ 金額表を作る
金額は、場面ごと・続柄ごとの定額にしておくと、迷いがなくなります。たとえば、次のような形です(金額は例です)。
| 場面 | 対象 | 金額の例 |
|---|---|---|
| 結婚 | 社員本人 | 20,000円 |
| 出産 | 社員本人または配偶者 | 10,000円 |
| お悔やみ | 社員本人 | 50,000円(遺族へ) |
| お悔やみ | 配偶者・子 | 30,000円+供花 |
| お悔やみ | 父母 | 10,000円+供花 |
| 病気やけが | 社員本人(連続◯日以上の入院・療養) | 10,000円 |
| 災害 | 住まいの全壊・全焼 | 50,000円 |
勤続年数によって結婚祝金に段階をつけたり、お悔やみで「同居の家族かどうか」で分けたりする会社もあります。ただ、段階を細かくしすぎると判定が難しくなるので、最初はシンプルな表から始めるのがおすすめです。
たとえば、この例の表で、社員の山田さん(仮名)が今年結婚し、同じ年に子どもが生まれ、父親を亡くした場合は、次のように計算できます。
- 結婚祝金:20,000円
- 出産祝金:10,000円
- 弔慰金(父):10,000円+供花
現金の合計は 20,000円 + 10,000円 + 10,000円 = 40,000円です。表があれば、誰が担当しても同じ金額になります。
社員本人が亡くなったときの弔慰金は、遺族に支給するものです。金額が大きくなる場合は、遺族側の税金(相続税)の扱いもかかわってくるので、税理士に確認しておくと安心です。
④ 手続きを決める
最後に、申請から支給までの流れを決めます。
- 届出:「慶弔の事実が生じたときは、所定の届出書で会社に届け出る」。結婚や出産はメールや社内システムでの届出でもかまいません。
- 確認書類:必要なら、出産は母子手帳の写し、災害はり災証明書など、最小限にしておく。お悔やみのときに書類を急がせない配慮も大切です。
- 支給時期:お悔やみは通夜・葬儀に間に合うよう、上長や労務担当の判断で先に手配できる一文を入れておくと安心です。
- 申請期限:「事実が生じた日から◯か月以内」など。
影響:規程を作ったあとに確認したいこと
給与と一緒に払うときは「非課税」の項目で
慶弔見舞金を現金で手渡しする会社もありますが、給与と一緒に振り込む会社も増えています。その場合は、給与明細に課税対象の手当とは別の項目(非課税の支給項目)として載せ、
- 所得税の計算に含めない
- 社会保険の報酬(月額変更届や算定基礎届の計算)に含めない
- 雇用保険料の計算の対象にしない
という設定になっているか、給与計算ソフトの項目設定を一度確認しておきましょう。ここは設定ひとつで扱いが変わるところなので、最初の支給のときに見ておくと、あとが楽になります。会社側の経理では、福利厚生費として処理するのが一般的です。
就業規則として扱うかどうか
慶弔見舞金規程を全従業員に適用する制度として定める場合は、労働基準法第89条の「臨時の賃金等」や「その事業場の労働者のすべてに適用される定め」にあたるものとして、就業規則の一部として扱う考え方が一般的です。
そう扱う場合、常時10人以上の事業場では、就業規則を変えるときと同じく次の手続きが必要になります。
- 意見聴取:労働者の過半数代表者などの意見を聴き、意見書をもらう
- 届出:意見書を添えて所轄の労働基準監督署に届け出る
- 周知:従業員がいつでも見られる状態にする
就業規則の本則に「慶弔見舞金については、別に定める慶弔見舞金規程による」という委任規定を置いておくと、本則とつながって整理しやすくなります。また、本則で定めている慶弔休暇と、場面や続柄の区分をそろえておくと、社員にも分かりやすくなります。
これまで規程なしで、社長の気持ちで温かく支給してきた会社も少なくありません。それは決して間違いではありません。規程にするのは、その気持ちを、これから入ってくる社員にも同じように届けるためです。
明日やること(まずはここだけ)
全部を一度に完璧にする必要はありません。明日できる小さな一歩から始めましょう。
- これまでの支給実績を3〜5件集める:経理の記録や社長の記憶から、場面と金額を並べてみる。
- 支給する場面を3つに絞る:まずは結婚・出産・お悔やみから。
- 金額表のたたき台を作る:これまでの実績を軸に、場面ごと・続柄ごとの定額を書き出す。
- 社長に見てもらう:「これまでの気持ちを、この金額で表にしました」と相談してみる。
これだけで、規程の骨組みはほぼできあがります。
チェックリスト(現場用:最低ライン→優先→代替→免除)
- 最低ライン(ここだけは必ず)
- 支給する場面(結婚・出産・お悔やみなど)を決めている
- 場面ごと・続柄ごとの金額が決まっている
- 金額が、社会通念上相当と説明できる水準になっている
- 優先して確認(見落としやすいところ)
- パート・有期の社員を対象外にする場合、その理由を説明できる
- お悔やみのとき、届出を待たずに先に手配できる流れになっている
- 給与と一緒に払う場合、給与計算ソフトで非課税・報酬外の項目になっている
- 慶弔休暇の区分(続柄など)と、見舞金の区分がそろっている
- 全従業員に適用するなら、意見聴取・届出・周知の要否を確認している
- できないときの代替(暫定運用)
- 規程にまとめる時間がない → まず結婚・出産・お悔やみの金額表だけを社内メモで共有する
- 金額が決めきれない → 当面は直近の支給実績の金額をそのまま基準にし、半年後に見直す
- 免除・簡略化の目安
- 社員が少なく慶弔の機会がほとんどない会社は、規程を急がなくてよい(機会が出てきたら作る)
- 常時10人未満の事業場は届出義務はないが、金額表を書面で共有しておくと説明しやすい
よければ、こちらも
規程づくりの順番に迷ったら、社内規程は何から作る?整備の優先順位から見ておくと全体がつかめます。同じ「別規程」の作り方は出張旅費規程の作り方、本則とのつなぎ方は賃金規程・退職金規程を本則と分けるときの考え方、作ったあとの手続きは就業規則を変更したときの届出と周知の手順が参考になります。社会保険の報酬に含まれるものの考え方は標準報酬月額の決まり方、給与明細の項目の整理は給与明細に必ず書く項目もあわせてどうぞ(記事一覧)。 人事・労務の実務のヒントは、メールでも受け取れます。よければ登録して、規程づくりの段取りに役立ててください。
慶弔見舞金規程は、会社の「おめでとう」と「お気持ちお察しします」を、誰にでも同じ温かさで届けるための約束です。うれしい報告を聞きながら金額を思い出そうとする時間が、まっすぐ「おめでとうございます」と言える時間に変わります。今日、これまでの支給実績を数件並べてみるだけでも、もう最初の一歩は踏み出せています。
本記事は一般的な実務情報です。慶弔見舞金の所得税・社会保険・労働保険での取扱いや、就業規則としての扱いは、金額や支給の実態、法改正によって変わることがあります。最終的な判断は、社会保険労務士・税理士、所轄の労働基準監督署・税務署・年金事務所など最新の公式情報でご確認ください。