従業員が亡くなったときの手続き|死亡退職の届出と給与・退職金の支払い
朝、社長から「〇〇さんが、昨日亡くなったそうだ」と聞かされる。 一緒にお昼を食べたこともある人です。気持ちがまだ追いつかないうちに、「手続き、どうなるんだっけ」と頭のどこかで考えている自分に、少し戸惑ってしまう——。ひとりで労務を担っていると、そんな日がいつか来ることがあります。
まずお伝えしたいのは、手続きのことを考えるのは、冷たいことではないということです。ご遺族が落ち着いて次の生活に移れるように、会社側の手続きを静かに、もれなく進めること。それも、亡くなった方への大切な向き合い方のひとつです。 死亡退職の手続きは、ふだんの退職とよく似ています。違うのは、相手がご本人ではなくご遺族になることと、お金の扱い(税金)が少し変わることの2点です。この記事では、それを一つずつ整理していきます。
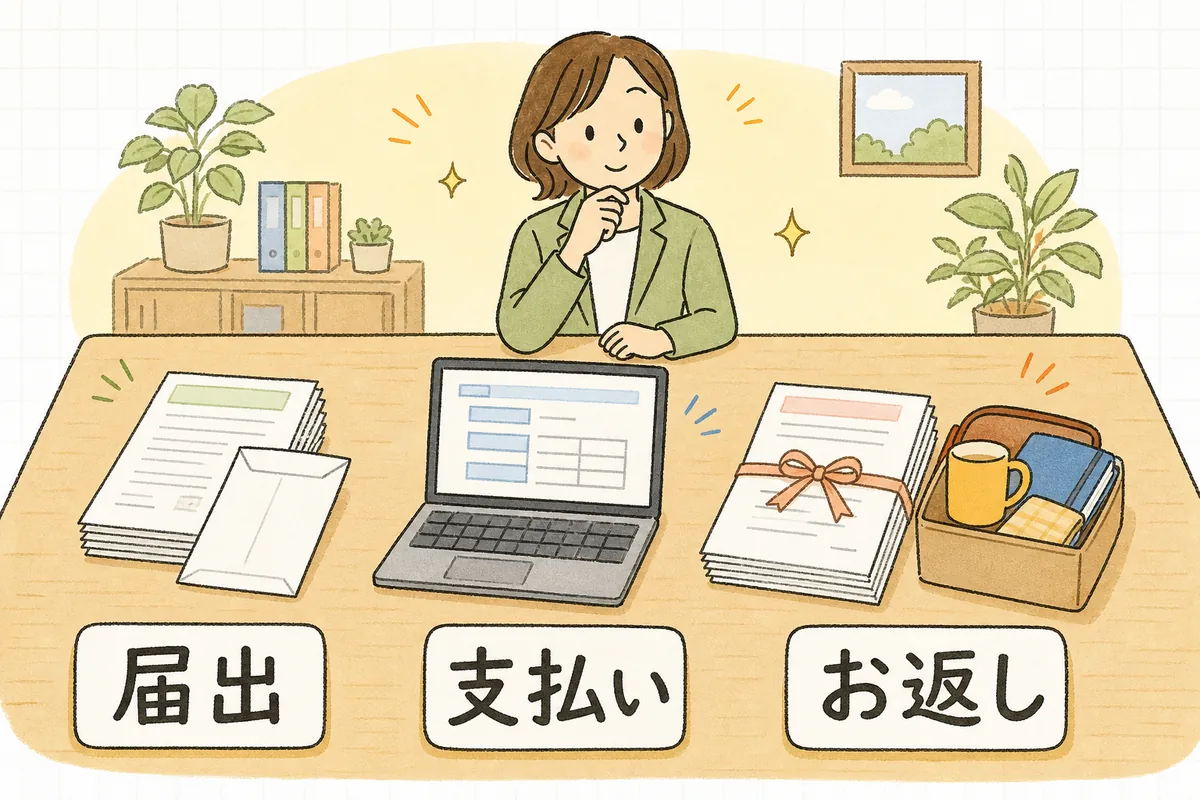
結論:死亡退職の手続きは、①届出(役所に出すもの)②支払い(最後の給与・退職金)③お返し(ご遺族に渡すもの)の3つの箱に分けると整理できます。社会保険の資格喪失日は死亡日の翌日で、資格喪失届は5日以内に年金事務所へ。雇用保険の資格喪失届は10日以内にハローワークへ出します。亡くなったあとに支給日が来る給与や死亡退職金は、ご本人ではなく相続人に支払うものになり、所得税の源泉徴収はしません(相続税の対象として扱われます)。また、亡くなった方は退職時に年末調整をして、源泉徴収票をご遺族に渡します。誰に払うか・税金の扱いで迷う部分は、社会保険労務士や税理士に一度確認しながら進めて大丈夫です。
進めるときは、次の順番だと迷いにくくなります。
- 亡くなった日(死亡日)を確認し、「届出・支払い・お返し」の3つのメモを作る
- 社会保険・雇用保険・住民税の届出を、期限の近い順に出す
- 最後の給与・退職金の支払い先(相続人)と金額を、ご遺族と確認してから払う
何が起きているか:ふだんの退職と「似ているけれど、相手が違う」
死亡退職の手続きが重く感じるのは、書類の量よりも、誰と、どんな言葉でやりとりすればいいのかが分からないからかもしれません。
ふだんの退職なら、本人に「保険証の代わりの資格確認書を返してね」「源泉徴収票は郵送するね」と伝えれば済みます。死亡退職では、そのやりとりの相手がご遺族になります。そして、亡くなった時点でご本人の財産は相続の対象になるため、まだ払っていない給与や退職金は、ご遺族(相続人)に支払うお金に変わります。
とはいえ、会社がやること自体は、退職のときとほとんど同じ骨組みです。
- 届出:社会保険・雇用保険の資格喪失、住民税の異動届
- 支払い:最後の給与、死亡退職金、(あれば)弔慰金
- お返し:源泉徴収票、会社に残っている私物、社内の積立金などをご遺族へ
この3つの箱に分けて考えるだけで、「何から手をつければ」という気持ちが、少し落ち着いてくると思います。
届出・支払い・お返しの3つの箱で整理する
ここからは、3つの箱を一つずつ開けていきます。
① 届出:社会保険・雇用保険・住民税
役所に出すものは、主に次の3つです。期限が短いものから順に並べています。
| 届出 | 提出先 | 期限 | ポイント |
|---|---|---|---|
| 健康保険・厚生年金保険 被保険者資格喪失届 | 年金事務所(事務センター) | 資格喪失日から5日以内 | 喪失日は死亡日の翌日。喪失の原因は「死亡」 |
| 雇用保険被保険者資格喪失届 | ハローワーク | 資格喪失日の翌日から10日以内 | 死亡による喪失では、ふつう離職票(離職証明書)は作らない |
| 給与所得者異動届出書(住民税) | ご本人が住んでいた市区町村 | 死亡した月の翌月10日まで | 特別徴収できなくなった残りの税額の扱いを、市区町村と確認する |
社会保険の資格喪失日が「死亡日の翌日」なのは、ふだんの退職と同じく、亡くなった日まではまだ被保険者だからです。保険料も退職と同じで「資格喪失日が属する月の前月分まで」かかります。
| 死亡日 | 資格喪失日(翌日) | 亡くなった月(10月)の保険料 |
|---|---|---|
| 10月31日 | 11月1日 | かかる(喪失日が11月=前月の10月分まで) |
| 10月20日 | 10月21日 | かからない(喪失日が10月=前月の9月分まで) |
あわせて、ご本人やご家族が資格確認書を持っていた場合は、ご遺族にお願いして返していただきます。マイナ保険証だけを使っていた場合は、回収するものはありません。被扶養者だったご家族は、ご本人の資格喪失と同時に扶養から外れるので、「国民健康保険などへの切り替えが必要になります」と、そっと伝えておくと親切です。
② 支払い:最後の給与・死亡退職金・弔慰金
ここが、死亡退職でいちばん迷いやすいところです。
- 最後の給与:亡くなった日までの分を、就業規則・賃金規程の日割りのルールで計算します。支払う相手は相続人です。
- 所得税の源泉徴収はしない:亡くなったあとに支給日が来る給与は、ご本人の給与所得ではなく相続財産として相続税の対象になるため、所得税は源泉徴収しません。一方で、雇用保険料は支払う賃金にかかるので、ふだんどおり控除します。社会保険料は「資格喪失日の前月分まで」を精算します。
- 死亡退職金:退職金規程に「死亡したときは遺族に支給する」「受け取る遺族の順位」が書いてあるかを確認します。規程で受取人の順位が決まっていれば、それに従って支払います。死亡退職金も所得税の源泉徴収はせず、受け取ったご遺族の相続税の対象になります。
- 弔慰金:慶弔見舞金規程に定めがあれば、その額を支払います。
迷いやすい例を、ひとつ置いておきます。
10月20日に亡くなった方の、10月分給与(末締め・翌月10日払い)。
10月1日〜20日分を日割りで計算し、支給日の11月10日に相続人へ支払う。支給日が亡くなったあとなので、所得税は源泉徴収しない。社会保険料がかかるのは9月分まで。翌月徴収の会社なら、9月分は10月10日支給の給与で控除済みなので、この給与からは引かない(雇用保険料は引く)。
なお、支給日がすでに来ていたのに受け取っていなかった給与(たとえば亡くなる前日が支給日で、振込が間に合わなかったもの)は、ご本人の給与として扱い、所得税の源泉徴収をする対象になります。「支給日が死亡日の前か後か」で分かれる、と覚えておくと整理しやすいです。
労働基準法第23条では、亡くなった方の権利者(相続人)から請求があれば、7日以内に賃金を支払い、本人に属する金品を返すことになっています。急かされているように感じるかもしれませんが、実務では「請求があったら7日以内に払えるように、先に段取りしておく」くらいの受け止め方で大丈夫です。
誰に払うか:相続人の確認は「書類で、ていねいに」
支払いでいちばん慎重にしたいのが、誰に払うかです。配偶者の方から「口座に振り込んでください」と言われても、相続人が複数いる場合、ほかの相続人の分まで勝手に払ってしまうと、後から相続人同士のトラブルに会社が巻き込まれることがあります。
- 相続人が誰かは、戸籍謄本などで確認するのが一般的です
- 相続人が複数いるときは、受取の代表者を決めていただき、ほかの相続人の同意書をもらう形がよく使われます
- 死亡退職金で、規程に受取人の順位が定めてあれば、その順位に従います
ご遺族に書類をお願いするのは、心苦しく感じるかもしれません。「会社として、まちがいなくお届けするために、お手数ですが」と一言添えれば、ほとんどの方は分かってくださいます。判断に迷うケース(相続人同士で連絡が取れない、規程に定めがない など)は、ひとりで決めずに社労士や弁護士に相談しましょう。
③ お返し:源泉徴収票・私物・積立金
最後の箱は、ご遺族にお渡しするものです。
- 年末調整と源泉徴収票:亡くなった方は、亡くなった時点で年末調整をします。対象になるのは、亡くなる前に支給日が来た給与だけです(亡くなったあとに支給日が来た給与は含めません)。扶養親族の判定も、亡くなった日の状況で行います。源泉徴収票はご遺族に渡します。ご遺族が故人の所得税を申告する「準確定申告」(相続の開始を知った日の翌日から4か月以内)で使うことがあります。
- 私物:机やロッカーに残っている私物は、ご遺族と日程を相談して、丁寧にまとめてお返しします。
- 社内の積立金・預かり金:社内預金や旅行積立などがあれば、精算してお返しします。
- 貸与品の回収:社員証・鍵・パソコンなど会社の物は、私物と分けて回収します。
影響:急がなくていいこと、先にしておくと助かること
死亡退職の手続きは、ご遺族の生活に直接つながっています。
- 資格喪失届が遅れると、ご家族の国民健康保険への切り替えや、遺族年金の手続きが進めにくくなることがある
- 支払い先を確認しないまま振り込むと、相続人同士の話し合いに会社が巻き込まれることがある
- 亡くなったあとの給与から所得税を引いてしまうと、あとで返金や訂正が必要になる
一方で、焦らなくていいこともあります。お通夜やお葬式のあいだにご遺族へ書類をお願いする必要はありません。届出の期限(5日・10日)を守りつつ、お金の受け渡しの話は、ご遺族が少し落ち着いてからで十分です。
なお、仕事中や通勤中の事故・病気で亡くなった場合は、健康保険の埋葬料ではなく、労災保険の遺族(補償)給付・葬祭料(葬祭給付)の対象になり、労働基準監督署への報告も必要になります。この場合は手続きが大きく変わるので、早めに社労士や労働基準監督署に相談してください。私傷病で亡くなった場合は、健康保険から埋葬料(協会けんぽでは5万円)が出ることがあり、ご遺族が申請します。会社は申請書の証明欄の記入を頼まれることがあります。
明日やること(まずはここだけ)
今日は、全部を終わらせなくて大丈夫です。まずは、この3つだけ。
- 死亡日を確認して、期限をカレンダーに入れる:資格喪失届(喪失日から5日以内)、雇用保険(10日以内)、住民税の異動届(翌月10日まで)。
- 「届出・支払い・お返し」の3つのメモを作る:それぞれの箱に、出すもの・払うもの・渡すものを書き出す。
- 給与計算ソフトの設定を確認する:亡くなったあとに支給日が来る給与で、所得税が自動で引かれないようになっているか。
ご遺族への連絡は、会社として窓口を一人に決めておくと、ご遺族も迷わずに済みます。
チェックリスト(コピーして使えます)
- 届出
- 死亡日を確認し、資格喪失日(死亡日の翌日)を決めた
- 健康保険・厚生年金の資格喪失届を、喪失日から5日以内に出した(原因は「死亡」)
- 雇用保険の資格喪失届を、10日以内にハローワークへ出した
- 住民税の給与所得者異動届出書を、翌月10日までに市区町村へ出した
- 資格確認書があれば、ご遺族にお願いして返していただいた
- 被扶養者だったご家族に、健康保険の切り替えが必要なことを伝えた
- 支払い
- 最後の給与を、亡くなった日までの日割りで計算した
- 支給日が死亡日より後の給与は、所得税を源泉徴収していない
- 社会保険料・雇用保険料の控除が、喪失日に合わせて正しい
- 退職金規程で、死亡退職金の受取人の順位を確認した
- 相続人を戸籍謄本などで確認し、代表者と同意書をそろえた
- 弔慰金の定めがあれば、規程どおりの額を確認した
- お返し
- 亡くなった時点で年末調整をし、源泉徴収票をご遺族に渡した
- 私物をまとめ、ご遺族と日程を相談してお返しした
- 社内預金・積立金などがあれば精算した
- 貸与品(社員証・鍵・パソコンなど)を回収した
- 専門家に相談したいとき
- 仕事中・通勤中の死亡(労災の対象になりうる)
- 相続人が分からない・連絡が取れない・意見が分かれている
- 死亡退職金の規程に受取人の定めがない
- 死亡退職金の額が大きく、税務署への調書の要否を確かめたい
人が亡くなったあとの手続きは、何度経験しても慣れるものではありません。でも、あなたが今こうして一つずつ確かめていること自体が、亡くなった方と、そのご家族への誠実な向き合い方です。
急がなくていいところは、ゆっくりで大丈夫です。期限のあるものだけ先に押さえて、あとはご遺族の気持ちに合わせて進めていきましょう。ひとりで抱えきれないときは、社労士や年金事務所、税務署に聞いていいんです。
よければ、こちらも
ふだんの退職との違いを確かめたいときは「退職手続きの流れ(離職票・資格喪失・源泉徴収票)」と「資格喪失届の提出期限と退職日の関係」が土台になります。資格確認書の回収は「マイナ保険証と資格確認書|入社・退社でやること」、弔慰金の定め方は「慶弔見舞金規程の作り方」、退職金の税金の基本は「退職金の源泉徴収(ふだんの退職の場合)」、住民税の切り替えは「住民税の特別徴収のしくみ」、仕事中のケガや病気が関わるときは「仕事中のケガ・体調不良の初動」もあわせてどうぞ(記事一覧)。届出の期限は手続き期限チェックでも確かめられます。 人事・労務の実務のヒントは、メールでも受け取れます。よければ登録して、入退社の段取りづくりに役立ててください。
本記事は一般的な実務情報です。死亡退職時の給与・退職金の支払い先、相続や税金の取扱いは、規程の定めや個別の事情によって判断が分かれます。最終的な判断は、社会保険労務士・税理士・弁護士、所轄の年金事務所・ハローワーク・税務署・市区町村など最新の公式情報でご確認ください。