年末調整の過不足精算|還付・追加徴収を給与と納付書に反映する手順
年末調整の申告書をやっと全員分集めて、ソフトで年税額を出した。画面には「還付 13,300円」「徴収 9,600円」と、人によってプラスとマイナスが並んでいる。……さて、この差額を、給与明細のどこに入れて、会社が払う税金のほうはどう直せばいいんだっけ。1年に1回しか出てこない作業なので、毎年ここで少し手が止まりますよね。
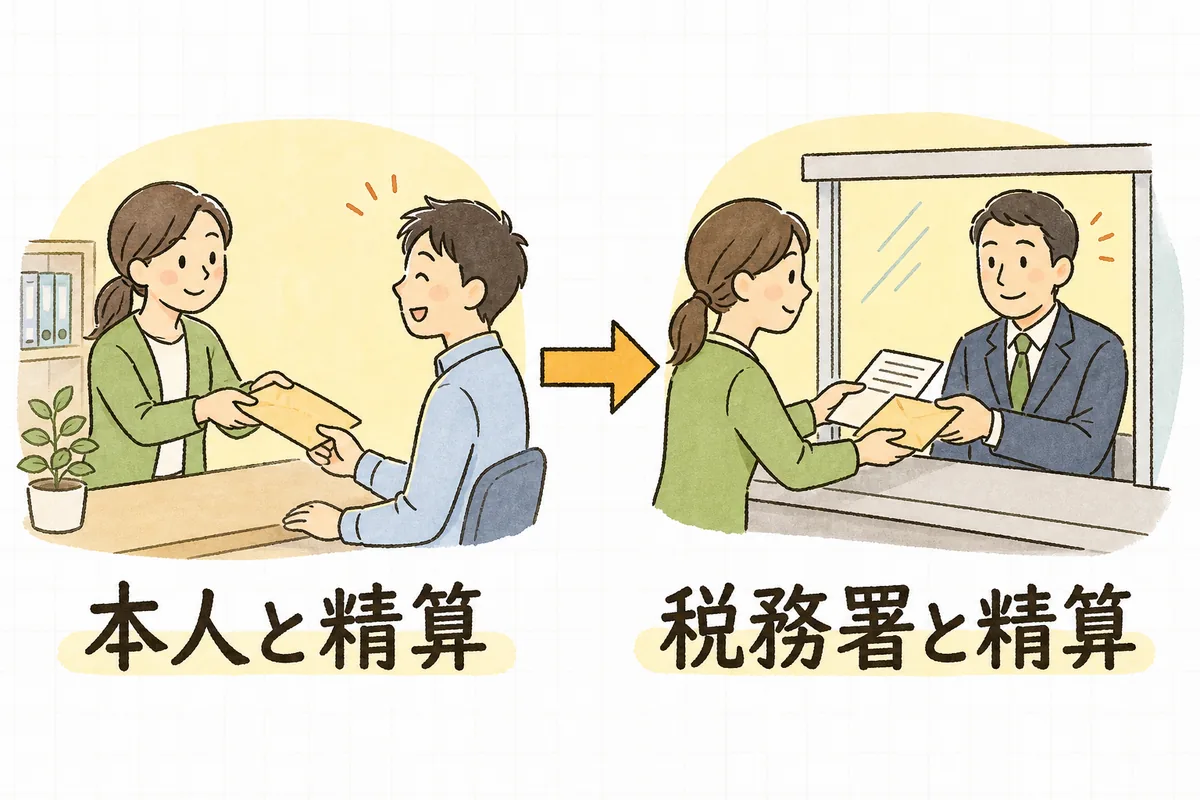
大丈夫です。過不足の精算は、「本人との精算」と「税務署との精算」の2か所に反映すると分かれば、やることは決まっています。一緒に順番に確認していきましょう。
結論:年末調整で出た過不足は、年末調整をした月の給与(多くは12月、会社によっては翌1月)で精算します。①払いすぎ(過納額)なら本人に還付、足りない(不足額)なら本人から追加で徴収し、給与明細に「年調還付」「年調徴収」として載せる。②会社が納める源泉所得税は、その月に預かった税額に不足額を足し、過納額を引いて納付する。還付の合計のほうが多く、その月の納付税額から引ききれないときは、翌月以降の納付額から順に差し引きます。まずは「還付の人・徴収の人・合計額」を一覧にするところから始めましょう。
何が起きているか:差額は「本人」と「税務署」の両方に関わる
毎月の給与から天引きしてきた所得税は、あくまで仮の金額です。年末調整では、1年分の給与と各種控除をもとに本当の年税額を計算し、天引きしてきた合計との差を埋めます。
- 天引きの合計 > 年税額 → 過納額(払いすぎ)→ 本人に還付する
- 天引きの合計 < 年税額 → 不足額(足りない)→ 本人から追加で徴収する
ここで迷いやすいのが、この差額は本人とのやり取りだけでは終わらないことです。会社は毎月、天引きした所得税を税務署に納めています。本人に還付した分は「もう納めすぎていた分を会社が立て替えて返した」ことになるので、会社が納める源泉税から差し引いて取り戻します。反対に、追加で徴収した分は、上乗せして納めます。
つまり過不足の精算は、
- 本人との精算=給与明細で還付・徴収する
- 税務署との精算=源泉所得税の納付書(所得税徴収高計算書)で差し引きする
の2段階です。この2つがセットだと覚えておくと、途中で「あれ、これで終わりだっけ」と迷わなくなります。
具体例:5人の会社で12月の給与で精算する場合
たとえば、従業員5人の会社で、12月の給与で年末調整をしたとします。源泉所得税は毎月納付(翌月10日まで)です。
1. 本人との精算:給与明細で還付・徴収する
5人のうち2人を取り出すと、こうなりました。
| 従業員 | 1年間に天引きした所得税 | 年税額 | 差額 | 12月の給与明細 |
|---|---|---|---|---|
| Aさん(生命保険料控除などが増えた) | 98,000円 | 84,700円 | 過納 13,300円 | 「年調還付」13,300円を支給に加える |
| Bさん(年の途中で配偶者が扶養から外れた) | 42,000円 | 51,600円 | 不足 9,600円 | 「年調徴収」9,600円を控除に加える |
98,000-84,700=13,300円の還付、51,600-42,000=9,600円の徴収です。
給与明細に載せるときのポイントは3つです。
- 12月の通常の所得税(その月の給与の天引き分)はいつもどおり計算し、年調還付・年調徴収は別の行で足し引きする。混ぜると、あとで納付書の数字と合わなくなります。
- 還付額は税金を返しているだけなので、課税される給与ではありません。支給額(総支給)ではなく、差引支給額に加える形にしているソフトが多いので、設定を一度確かめておくと安心です。
- 不足額が大きく、12月の給与からでは引ききれない人がいたら、翌月以降の給与から続けて徴収します。一定の要件のもとで翌年1月・2月に分けて徴収できる仕組み(税務署長への申請が必要)もあるので、該当しそうなら早めに国税庁の案内で確かめてください。
2. 税務署との精算:納付書で差し引きする
5人全員の結果を合計すると、こうでした。
| 項目 | 金額 |
|---|---|
| 12月の給与で天引きした所得税(通常分・5人合計) | 60,000円 |
| 年末調整による不足税額(徴収した合計) | 9,600円 |
| 年末調整による超過税額(還付した合計) | 85,000円 |
1月10日に納める12月分の源泉所得税は、60,000+9,600-85,000=-15,400円。還付の合計のほうが大きいので、この月の納付額は0円です。
- 納付額が0円でも、所得税徴収高計算書(納付書)は「年末調整による不足税額」「年末調整による超過税額」の欄を埋めて提出します。
- 引ききれなかった15,400円は、翌月以降に納める源泉税から差し引きます。たとえば1月の給与で天引きした所得税が58,000円なら、2月10日の納付は58,000-15,400=42,600円です。
- 翌月以降の納付税額から差し引いてもなかなか充てきれない見込みのときは、税務署に「年末調整過納額還付請求書」を出して還付を受ける方法もあります。要件は国税庁の案内で確認してください。
納期の特例(半年分をまとめて納付)を受けている会社は、7〜12月分を翌年1月20日までに納めるときに、同じように不足税額を足し、超過税額を引いて計算します。半年分の税額が大きいので、たいていその中で差し引ききれます。
3. 1月の給与で精算する会社の場合
年末調整の計算が12月の給与に間に合わず、翌年1月の給与で過不足を精算する会社もあります。やることは同じで、精算した月の給与明細と、その月分の納付書に反映します。「どの月の納付書に入れたか」を作業メモに1行残しておくと、翌年の自分が迷いません。
影響:片方だけ直すと、数字が1年ずれたまま残る
過不足の精算でつまずきやすいのは、計算ミスよりも「本人の明細は直したけれど、納付書のほうを直し忘れた」というすれ違いです。
- 納付書で超過税額を引き忘れると → 会社が立て替えた還付分を取り戻せないまま、税金を多く納めた状態になる
- 不足税額を足し忘れると → 本人から預かった税金が納付されずに残り、あとで納付と延滞の確認が必要になる
- 年調還付を課税される支給に入れてしまうと → 翌年の源泉徴収票や社会保険・住民税の数字とずれが出ることがある
どれも、明細の「年調還付・年調徴収」の合計と、納付書の「超過税額・不足税額」が一致しているかを1回見比べれば防げます。見比べる場所は、この2か所だけです。
明日やること(まずはここだけ)
一度に全部やらなくて大丈夫です。年末調整の計算が終わったら、この順で。
- 過不足の一覧を作る:ソフトから年末調整の一覧表を出し、「還付の人」「徴収の人」と、それぞれの合計額に印をつける。5分で、全体が見渡せます。
- 給与明細に反映する:精算する月の給与で、年調還付・年調徴収を通常の所得税とは別の行で足し引きする。引ききれない不足額の人がいないかも確かめる。
- 納付書と突き合わせる:明細の合計と、納付書の「超過税額」「不足税額」が一致しているかを見比べる。納付額がマイナスになるなら、翌月に繰り越す金額をメモしておく。
いまの時期にできるのは、1の「一覧を出す手順」をソフトで一度確かめておくことです。12月の自分が、画面の前で探さなくて済みます。
チェックリスト(コピーして使えます)
- 年末調整をする月(12月か翌1月か)を決めたか
- 過納額(還付)と不足額(徴収)の一覧と、それぞれの合計額を出したか
- その月の通常の所得税は、いつもどおり別に計算したか
- 年調還付を、課税される支給額ではなく差引支給額に加えたか
- 年調徴収を、控除の欄に別の行で入れたか
- 不足額を1回の給与で引ききれない人の扱いを決めたか
- 納付書の「年末調整による不足税額」「超過税額」を埋めたか
- 明細の還付・徴収の合計と、納付書の超過・不足税額が一致したか
- 納付額がマイナスになった分を、翌月以降の納付から差し引く予定をメモしたか
- 納付額が0円でも、納付書(所得税徴収高計算書)を提出したか
- 納期の特例の会社は、1月20日の納付で過不足を反映したか
よければ、こちらも
年末調整全体の段取りは「年末調整の流れ」に、秋の申告書の回収は「控除申告書の集め方」にまとめています。前職のある人の合算は「中途入社者の年末調整」、税額表の甲欄・乙欄は「源泉所得税の甲欄・乙欄」、年明けの提出物は「給与支払報告書と法定調書合計表のちがい」もどうぞ。電子化を考えている方は「年末調整の電子化」も参考になります。手続きの期限をまとめて確かめたいときは無料チェックリストも使ってください(記事一覧)。
人事・労務の実務のヒントは、メールでも受け取れます。よければ登録して、年末の段取りづくりに使ってください。
年末調整の過不足は、従業員一人ひとりの1年分の税金を、最後にぴったり合わせる作業です。還付を受け取った人は少しうれしく、追加で引かれた人も「ちゃんと計算してくれたんだ」と安心できます。本人の明細と、会社の納付書。見る場所はこの2か所だけです。今日、ソフトの一覧表の出し方を確かめられたなら、12月の準備はもう始まっています。
本記事は一般的な実務情報です。年末調整の過不足の精算方法や納付書の記載は、その年の税制や個別の事情によって変わることがあります。具体的な取扱いは国税庁「年末調整のしかた」など公式情報でご確認のうえ、最終的な判断は税理士・所轄の税務署など最新の公式情報でご確認ください。