社会保険料の端数処理|50銭の境目と1円ずれの理由を整理
月末、年金事務所から届いた納入告知書の金額を、給与ソフトの控除一覧と突き合わせる。従業員から預かった保険料の合計を2倍して……あれ、1円合わない。
計算を間違えたのかと思って、もう一度電卓をたたく。それでも合わない。誰に聞けばいいのかもわからず、モヤモヤしたまま月をまたいでしまう——ひとり労務の担当者なら、一度は通る道だと思います。
安心してください。その1円は、ほとんどの場合あなたの計算ミスではなく、端数処理のルールどおりに生まれた差です。この記事では、社会保険料と雇用保険料の端数処理の決まり、会社負担がどう決まるのか、そして給与の支払額の端数の扱いまでを、一緒に順番に整理していきます。
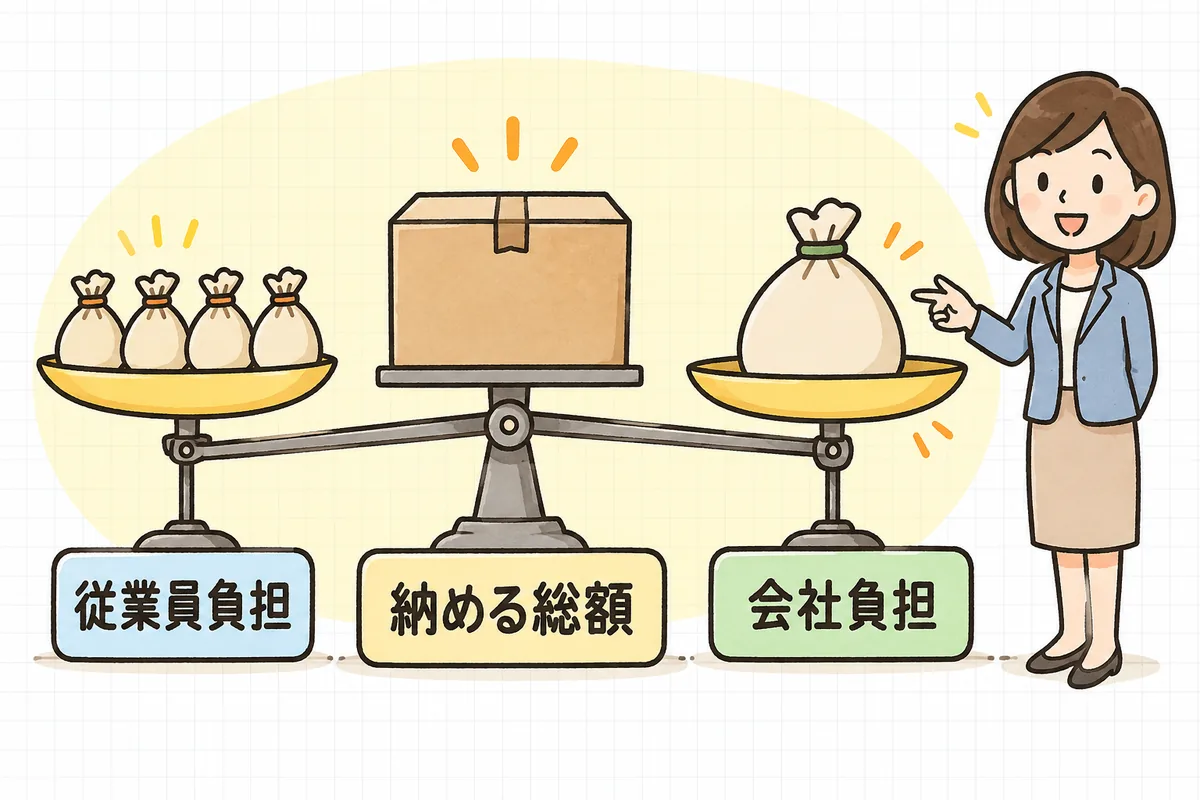
結論:給与から控除する従業員負担分の保険料に1円未満の端数が出たら、50銭以下は切り捨て、50銭を超えたら1円に切り上げます(健康保険・介護保険・厚生年金・雇用保険とも同じ。従業員が現金で支払う場合は50銭未満切り捨て・50銭以上切り上げ。労使の特約があれば特約が優先)。一方、会社が納める保険料は従業員一人ひとりの保険料の「全額」を合計し、円未満を切り捨てた額です。会社負担は「納める総額 − 従業員から預かった合計」の差額で決まるため、従業員負担の合計と会社負担が1円〜数円ずれるのは仕組みどおりです。ずれたときは、まず「従業員ごとの端数の向き」を見れば説明がつきます。
確認は、この順番だと迷いにくくなります。
- 給与ソフトの端数処理の設定が「50銭以下切捨て・50銭超切上げ」(または社内の特約どおり)になっているか見る
- 従業員ごとの保険料の「全額」と「折半額」を、保険料額表で確かめる
- 全額の合計(円未満切捨て)− 従業員負担の合計 = 会社負担、と計算して納入告知額と照合する
- 賃金の支払額そのものを丸めている場合は、就業規則・賃金規程に定めがあるか確認する
何が起きているか:「50銭」の境目と、会社負担は差額で決まる仕組み
社会保険料の端数処理がややこしく感じるのは、従業員の負担分と、会社がまとめて納める額とで、丸め方が別々に決まっているからです。ひとつずつ見ていきます。
従業員負担分は「50銭」が境目
健康保険料(40〜64歳の人は介護保険料も)と厚生年金保険料は、標準報酬月額に保険料率をかけた「全額」を、会社と従業員で半分ずつ負担します。協会けんぽや日本年金機構の保険料額表には、この「全額」と「折半額」が、小数点以下まで載っています。
折半額に1円未満の端数があるとき、どう丸めるかは次のとおりです。
| 場面 | 端数の扱い |
|---|---|
| 会社が給与から控除する場合 | 50銭以下は切り捨て、50銭を超えたら1円に切り上げ |
| 従業員が現金で支払う場合 | 50銭未満は切り捨て、50銭以上は1円に切り上げ |
| 労使の間で特約がある場合 | 特約の定めに従う(たとえば「端数はすべて切り捨て」など) |
違いはちょうど50銭のときだけです。給与から引くなら切り捨て、現金で受け取るなら切り上げ。「50銭以下」と「50銭未満」の一字違いが、ここで効いてきます。
雇用保険料の従業員負担分(その月の賃金総額 × 被保険者負担の料率)も、同じ考え方で端数を処理します。給与から控除するなら50銭以下切り捨て・50銭超切り上げです。
賞与のときも同じです。賞与の社会保険料は、賞与額の1,000円未満を切り捨てた「標準賞与額」に料率をかけて求め、従業員負担分の円未満は同じルールで丸めます。
会社が納める額は「全額の合計」を切り捨て
一方、会社が年金事務所(健康保険組合に加入している会社は、健康保険料は組合)へ納める保険料は、従業員一人ひとりの保険料の「全額」を合計して、円未満を切り捨てた額です。従業員の折半額を丸めてから2倍するわけではありません。
そのため、会社負担はこう決まります。
会社負担 = 納める総額(全額の合計・円未満切捨て)− 従業員から控除した額の合計
会社負担を「全額 ÷ 2」で別に計算するのではなく、残りを会社が受け持つ、という形です。従業員ごとの切り捨て・切り上げの向きがそろわない以上、従業員負担の合計と会社負担は、ぴったり同額にならないことのほうが普通です。
給与ソフトの設定が「ふつうの四捨五入」になっていないか
もうひとつ見落とされやすいのが、給与ソフトの初期設定です。ソフトによっては端数処理を「四捨五入」「切り捨て」「切り上げ」「50銭以下切捨て」などから選べるようになっていて、導入時の設定のまま誰も見ていない、ということがあります。
ふつうの四捨五入は「0.5以上を切り上げ」なので、ちょうど50銭のときだけ、給与控除のルール(50銭以下は切り捨て)と結果が変わります。めったに起きないぶん、気づきにくいところです。
具体例:4人ぶんを並べて、1円のずれを確かめてみる
数字で見てみます。ここでは計算の形を見るために、健康保険料率を仮に9.91%として計算します(実際の料率は、加入している協会けんぽの都道府県支部・健康保険組合と年度によって違うので、必ずその年度の保険料額表で確認してください)。
| 従業員 | 標準報酬月額 | 全額(×9.91%) | 折半額 | 給与から控除する額 |
|---|---|---|---|---|
| Aさん | 150,000円 | 14,865.0円 | 7,432.5円 | 7,432円(ちょうど50銭→切り捨て) |
| Bさん | 142,000円 | 14,072.2円 | 7,036.1円 | 7,036円(50銭以下→切り捨て) |
| Cさん | 134,000円 | 13,279.4円 | 6,639.7円 | 6,640円(50銭超→切り上げ) |
| Dさん | 126,000円 | 12,486.6円 | 6,243.3円 | 6,243円(50銭以下→切り捨て) |
| 合計 | — | 54,703.2円 | — | 27,351円 |
ここから、会社が納める額と会社負担を出します。
- 納める総額:全額の合計 54,703.2円 → 円未満を切り捨てて 54,703円
- 会社負担:54,703円 − 27,351円 = 27,352円
従業員負担の合計は27,351円、会社負担は27,352円。会社のほうが1円多い——冒頭の「1円合わない」は、まさにこれです。従業員負担の合計を2倍した54,702円と、納める総額54,703円がずれるのも、同じ理由です。
なお、Aさんが仮に保険料を現金で支払う場面(休職中で給与が出ない月に、会社へ振り込んでもらうときなど)なら、ちょうど50銭は切り上げになり、7,433円になります。
雇用保険料でも、同じことが起きます
雇用保険料の従業員負担分は、その月の賃金総額に、その年度の被保険者負担の料率をかけて毎月計算します。ここでも計算の形を見るために、料率を仮に1,000分の5とします(雇用保険料率は年度ごとに改定されることがあるので、厚生労働省が公表しているその年度の料率で確認してください)。
- 賃金総額 263,500円 × 5/1,000 = 1,317.5円 → 給与から控除するなら、ちょうど50銭は切り捨てで 1,317円
- 賃金総額 263,700円 × 5/1,000 = 1,318.5円 → 同じく 1,318円
毎月の控除で生まれた小さな差は、年度更新で労働保険料を申告・精算するときに、会社の負担の側でならされていきます。
給与の「支払額」を丸めるときは、また別のルール
保険料の端数とは別に、差引支給額(手取り)そのものの端数を丸めたい、という相談もときどきあります。これは労働基準法第24条の賃金全額払いの原則にかかわるので、行政解釈(昭和63年基発第150号)で認められた範囲に限られます。
- 100円未満の端数:50円未満は切り捨て、50円以上は100円に切り上げて支払う
- 例:差引支給額 213,468円 → 端数68円は50円以上なので 213,500円を支払う
- 例:差引支給額 213,438円 → 端数38円は50円未満なので 213,400円を支払う
- 1,000円未満の端数:その月は支払わず、翌月の給与に繰り越して支払う
- 例:差引支給額 213,468円 → 213,000円を支払い、468円は翌月に上乗せ
どちらも、就業規則(賃金規程)に定めておくことが前提です。現金を袋に詰めて手渡ししていた時代の名残の仕組みで、振込が中心の今は、使わずに1円単位で支払っている会社が多いと思います。「前の担当者のときから丸めているらしい」という場合は、規程に定めがあるかだけ確認しておくと安心です。
影響:1円の理由がわかると、毎月の照合がぐっと楽になる
端数処理のしくみがあいまいなままだと、困るのは「金額の大きさ」よりも「説明できないこと」のほうです。
- 毎月の照合に時間がかかる … 納入告知額と控除の合計がずれるたびに、どこか間違えたのではと全員ぶんを計算し直すことになります
- 社長や経理に聞かれて答えにくい … 「会社負担がなぜ1円多いの?」と聞かれたとき、仕組みがわかっていれば一言で説明できます
- 本当の誤りが埋もれる … 端数のずれだと思っていたら、実は等級の反映もれだった、ということもあります。端数で説明できる範囲(人数ぶん程度の数円)を知っておくと、それを超えるずれにすぐ気づけます
逆に言えば、ルールがひとつわかってしまえば、毎月の照合は「全額の合計 − 控除の合計 = 会社負担」を確かめるだけになります。数円のずれに出会っても、もう慌てなくて大丈夫です。
明日やること(まずはここだけ)
全部を一度に整える必要はありません。順番に、小さく進めましょう。
- 給与ソフトの端数処理の設定画面を開く。 健康保険・介護保険・厚生年金・雇用保険のそれぞれについて、端数処理が「50銭以下切捨て(50銭超切上げ)」になっているかを確認してメモします。特約で「切り捨て」などにしている会社は、その特約どおりかを見ます。
- 今月の納入告知額を手元に置く。 年金事務所から届いた納入告知書(または電子で届く通知)の金額を確認します。
- 従業員ごとの「全額」を保険料額表で拾い、合計する。 円未満を切り捨てて、納入告知額と一致するかを確かめます(等級ごとに全額が載っているので、率をかけ直さなくて大丈夫です)。
- 「全額の合計 − 控除の合計」を会社負担として書き添える。 経理への引き継ぎメモに1行残しておくと、来月からの説明が楽になります。
- 差引支給額を丸めているなら、規程の条文を探す。 100円単位・1,000円繰越などの処理をしているなら、就業規則・賃金規程に定めがあるかだけ見ておきます。
チェックリスト(現場用:最低ライン→優先→代替→免除)
- 最低ライン(ここだけは必ず)
- 給与から控除する保険料の端数は「50銭以下切捨て・50銭超切上げ」(または労使の特約どおり)で処理している
- 健康保険・介護保険・厚生年金・雇用保険で、給与ソフトの端数設定を一度は目で確認した
- 会社負担は「納める総額 − 従業員負担の合計」で考えている(折半額を丸めて2倍していない)
- 差引支給額を丸めている場合、就業規則・賃金規程に定めがある
- 優先して確認(ミスの出やすいところ)
- 給与ソフトの設定が「ふつうの四捨五入」のままになっていない(ちょうど50銭のときに結果が変わる)
- 現金で保険料を受け取る場面(休職中など)は「50銭以上切上げ」で計算している
- 賞与の保険料は、賞与額の1,000円未満を切り捨てた標準賞与額から計算している
- 雇用保険料の料率を、年度が替わったタイミングでその年度のものに更新している
- 納入告知額と控除合計のずれが、人数ぶん程度の数円に収まっている(それを超えるなら、等級や対象者の反映もれを疑う)
- できないときの代替(暫定運用)
- 給与ソフトの端数設定の場所がわからない → ちょうど50銭になる人が出た月だけ、手計算で控除額を確認して手修正する
- 納入告知額との照合が毎月はできない → 当面は等級変更のあった月(定時決定・随時改定・入退社のあった月)だけ照合する
- 支払額の丸めの規程がすぐに見つからない → 丸めをやめて1円単位で支払う運用に切り替える(全額払いの原則どおりなので問題になりません)
- 免除・簡略化の目安
- 従業員負担分の端数をすべて切り捨てる特約で運用している場合は、50銭ちょうどの判定を気にしなくてよい(従業員に有利な方向のため)
- 差引支給額を1円単位で支払っている場合は、100円・1,000円単位の丸めの確認は不要
- 納入告知額と控除合計のずれが端数の範囲で説明できる月は、全員ぶんの再計算は省略してよい
よければ、こちらも
保険料の控除額そのものの求め方は、社会保険料・雇用保険料の控除額の求め方で、3つの保険の違いから整理しています。控除の前提になる等級は標準報酬月額の決まり方、等級が変わるタイミングは定時決定と随時改定へ。時間や割増賃金の端数については労働時間の端数処理、支払額を丸めるときの土台になる考え方は賃金支払いの5原則にまとめました。毎月の段取り全体は給与計算の基本の流れからどうぞ(記事一覧)。
人事・労務の実務のヒントは、メールでも受け取れます。よければ登録して、毎月の給与計算の見直しに役立ててください。
1円合わないとき、まず自分の計算を疑ってしまうのは、それだけ丁寧に仕事をしている証拠です。でも今回のずれは、誰かの間違いではなく、ルールが最初からそういう形をしていただけでした。
「従業員は50銭で丸める。会社は全額の合計から、残りを持つ」。この一行がわかっていれば、来月の照合は数分で終わります。
電卓をもう一度たたいて理由を確かめようとしたあなたなら、もう大丈夫です。設定画面をひとつ開くところから、始めてみましょう。
本記事は一般的な実務情報です。社会保険・雇用保険の取扱いは、個別の事情や法改正、料率・保険料額表の改定、労使の特約によって変わります。最終的な判断は、社会保険労務士・所轄の年金事務所/ハローワーク・加入している健康保険組合など最新の公式情報でご確認ください。