年末調整のやり直し(再年調)|1月末までの手順と源泉徴収票の再交付
12月の給与で年末調整の精算も終わり、源泉徴収票も配った。年が明けて「今年はうまくいったな」と思っていたところに、「すみません、生命保険の控除証明書、引き出しから出てきて……」と声をかけられる。あるいは、自分で一覧を見返していて「あれ、この人の社会保険料、入力が違う?」と気づいてしまう。もう全部終わったはずなのに、どこから戻ればいいんだろうと、少し血の気が引く瞬間ですよね。
大丈夫です。年末調整は、やり直せる仕組みがちゃんと用意されています。一緒に順番に整理していきましょう。
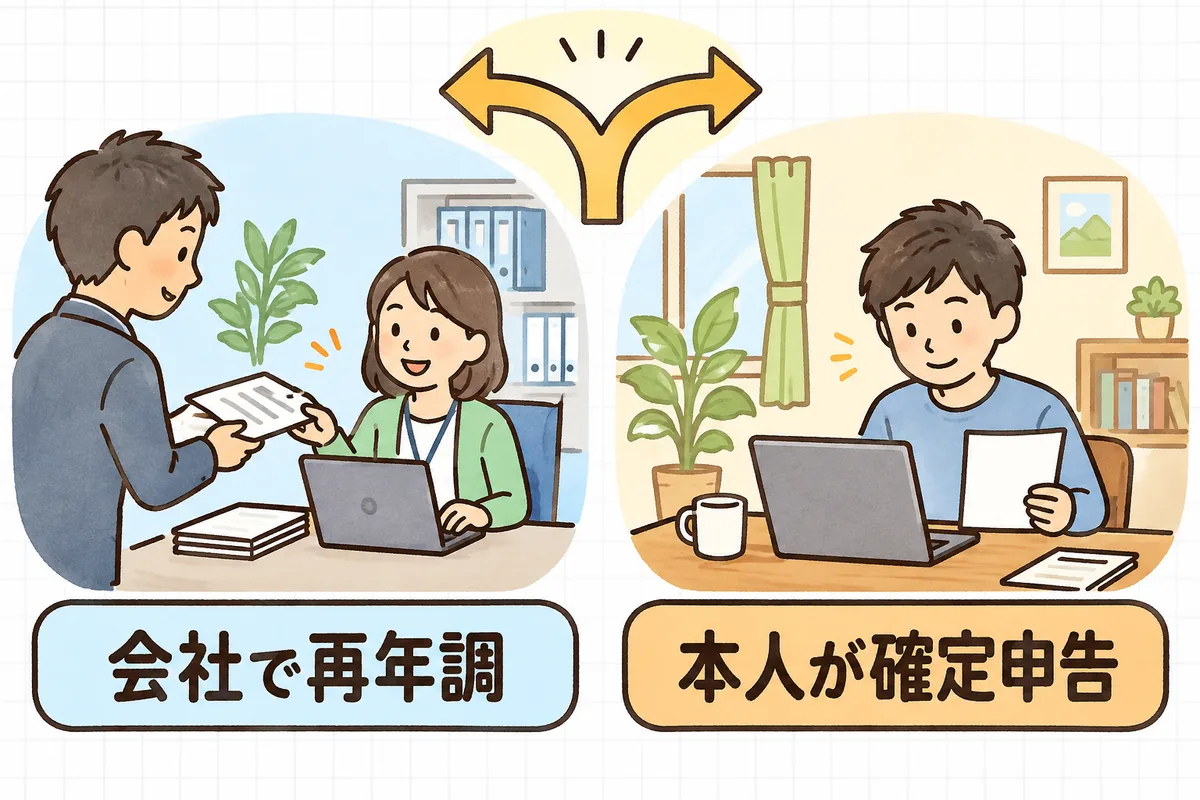
結論:年末調整のやり直し(再年調)は、翌年1月31日(源泉徴収票・給与支払報告書の提出期限)までであれば、会社で対応できるのが基本です。手順は、①申告書や証明書を出し直してもらう、②年税額を再計算する、③差額を1月の給与で精算し、納付書にも反映する、④訂正後の源泉徴収票を本人に渡し直し、提出済みなら税務署・市区町村にも出し直す、の4つ。1月31日を過ぎて本人の申告もれが見つかったときは、本人の確定申告で控除を受けてもらうのが一般的です。ただし会社側の計算ミスは、気づいた時点で会社が直します。まずは「誰の・何が・いつ分かったか」をメモするところから始めましょう。
何が起きているか:やり直しには「本人側の事情」と「会社側のミス」がある
再年調が必要になる場面は、大きく2つに分かれます。
1. 本人側の事情で、申告の内容が変わったとき
- 年末調整のあと、12月31日までに結婚した・家族が増えた・扶養していた家族の所得が見込みより増えたなど、扶養の状況が変わった
- 生命保険料・地震保険料などの控除証明書を出し忘れていた
- 申告書に書いた金額や家族の情報が間違っていた
扶養控除などはその年の12月31日の状況で判定するので、年末調整を12月の早い時期に済ませた会社ほど、そのあとに状況が変わることがあります。本人が申告書を出し直してくれれば、会社は計算し直すことができます。
2. 会社側のミスが見つかったとき
- 社会保険料や給与の金額を入力し間違えた
- 申告書に書いてあった控除を反映し忘れた
- 中途入社の人の前職分を合算し忘れた
こちらは、本人からの申し出がなくても、会社が気づいた時点で直すものです。
どちらも、ポイントになる日付は翌年1月31日です。この日が源泉徴収票(税務署)と給与支払報告書(市区町村)の提出期限なので、それまでに直せば、出すものは1回で済みます。
具体例:1月に「控除証明書が出てきた」と言われた場合
従業員10人の会社で、12月の給与で年末調整を済ませ、12月下旬に源泉徴収票を配ったとします。税務署・市区町村への提出は、まだ1月中旬の予定です。
1月8日、Aさんから「去年の生命保険料の控除証明書が出てきました」と申し出がありました。一般の生命保険料(新契約)を年間8万円を超えて払っていて、控除額は4万円になる内容です。
| 手順 | やること | Aさんの場合 |
|---|---|---|
| ① 出し直し | 保険料控除申告書を訂正して、証明書と一緒に出してもらう | 生命保険料控除の欄を書き足してもらい、証明書の原本を受け取る |
| ② 再計算 | 給与ソフトで年税額を計算し直す | 控除が4万円増える。所得税率5%の人なら、年税額はおよそ2,000円下がる(復興特別所得税を含めた実際の金額はソフトの再計算で確定) |
| ③ 精算 | 差額を1月の給与で精算し、納付書にも反映する | 1月の給与明細に「年調還付(再年調分)」として返し、2月10日納付の納付書で超過税額として差し引く |
| ④ 渡し直し | 訂正後の源泉徴収票を本人へ渡し、古いものは回収か破棄をお願いする | 税務署・市区町村へはまだ出していないので、訂正後のものを1回出せば済む |
計算に使うのは、払った保険料ではなく控除額4万円のほうです。4万円×5%=2,000円。年税額は100円未満を切り捨てるので、最終的な金額は必ずソフトの再計算で確かめます。
精算と納付書への反映の考え方は、12月の年末調整と同じです。くわしくは「年末調整の過不足精算」に、還付が納付額より多いときの扱いまでまとめています。
もし税務署・市区町村に出したあとだったら
1月中旬にすでに提出していて、そのあとで再年調をしたときは、訂正後の内容をすべて書いた源泉徴収票(給与支払報告書)を出し直します。
- 紙で出す場合は、訂正分であることが分かるように「訂正分」などと表示して出します(法定調書合計表も、訂正の区分で出し直します)
- e-Tax・eLTAXで出した場合は、それぞれの手順で訂正(または取消と再提出)の区分を選んで送ります
- 税務署に出すのは金額などの条件に当てはまる人の分だけなので、税務署分は提出対象外の人なら、市区町村分だけの出し直しで済むこともあります
どの区分を選ぶかは、使っているソフトや提出方法によって画面が違います。迷ったら、所轄の税務署・市区町村の担当窓口に「再年調したので出し直したい」と伝えれば、案内してもらえます。
1月31日を過ぎてから言われたら
2月に入ってから「控除証明書が出てきた」と言われた場合は、本人の確定申告(医療費控除などと同じく、翌年3月15日までが一般的な申告期間。還付だけなら5年以内)で控除を受けてもらうのが一般的です。会社は、すでに渡した源泉徴収票をそのまま使ってもらえば大丈夫です。
「会社ではもう直せないけれど、損をするわけではありません。確定申告で同じ控除が受けられます」と一言添えると、本人も安心できます。
一方、会社の入力ミスのように、会社が原因で年税額が違っていた場合は、日付にかかわらず会社が直すのが基本です。期限を過ぎてからの訂正は、精算や還付の手続きが個別になるので、所轄の税務署に相談しながら進めてください。
源泉徴収票の「再交付」は、やり直しとは別もの
もうひとつ、よく頼まれるのが「源泉徴収票をなくしたので、もう一度ください」という再交付です。こちらは内容は変わらないので、再計算は要りません。
- 控えやソフトのデータから同じ内容のものを出し直して渡す
- 会社によっては、余白に「再発行」と書き添えて区別している
- 本人の承諾があれば、PDFなど電子データでの交付もできます
再年調で作り直したものと、紛失による再発行。どちらも「もう一度渡す」ですが、中身が変わるかどうかがちがいです。社内のメモでも、この2つを分けて書いておくと、あとで見返したときに混乱しません。
影響:やり直しを片方だけで止めると、数字がずれたまま残る
再年調でつまずきやすいのは、再計算そのものより、どこかの1か所だけ直して終わってしまうことです。
- 給与明細で還付したのに、納付書で差し引くのを忘れる → 会社が税金を多く納めた状態のまま残る
- 本人には新しい源泉徴収票を渡したのに、提出済みの税務署・市区町村へ出し直していない → 住民税の計算が古い数字のまま進む
- 古い源泉徴収票が本人の手元に2枚残っている → 住宅ローンの手続きなどで古いほうを使ってしまう
逆にいえば、「明細・納付書・源泉徴収票(本人用と提出用)」の3か所がそろって新しい数字になっているかを1回見比べれば、大きなずれはほとんど防げます。
明日やること(まずはここだけ)
一度に全部やらなくて大丈夫です。いまの時期(10月)なら、この順で。
- 「受付の締め切り」を決めて、案内文に書いておく:年末調整の案内に「申告書の訂正や証明書の出し忘れは、○月○日までに連絡を」と1行足す。1月31日から逆算して、1月中旬くらいにしておくと余裕があります。
- ソフトで「再計算」の操作を一度見ておく:年末調整を締めたあとに、1人分だけ計算し直す画面がどこにあるかを確かめる。1月にあわてて探さなくて済みます。
- 提出日をカレンダーで確かめる:税務署・市区町村への提出を1月のいつにするかを決めておく。少しだけ後ろ寄せにすると、出し直しの手間が減ります。
申し出があったその日は、まず「誰の・何が・いつ分かったか」をメモして、本人には「確認してご連絡しますね」と伝えるだけで十分です。
チェックリスト(コピーして使えます)
- 申し出(または気づき)の日付が、翌年1月31日より前か確かめた
- 本人側の事情か、会社側のミスかを分けて記録した
- 本人側の事情なら、訂正した申告書と証明書の原本を受け取った
- 扶養の変更は、その年の12月31日時点の状況で判定した
- 給与ソフトで、その人の年税額を再計算した
- 差額を、精算する月の給与明細に「再年調分」として別の行で入れた
- 納付書の「年末調整による超過税額・不足税額」に差額を反映した
- 訂正後の源泉徴収票を本人に渡し、古いものの回収か破棄をお願いした
- 税務署・市区町村へ提出済みなら、訂正分として出し直した
- 1月31日を過ぎた本人の申告もれは、確定申告で控除を受けられると案内した
- 紛失による再交付は、内容を変えずに出し直した(必要なら「再発行」と表示)
よければ、こちらも
年末調整全体の段取りは「年末調整の流れ」に、秋の申告書の回収は「控除申告書の集め方」にまとめています。生命保険料控除の計算は「生命保険料控除の計算」、年明けの提出物は「給与支払報告書と法定調書合計表のちがい」、年の途中で辞めた人の分は「退職者の源泉徴収票」もどうぞ。手続きの期限をまとめて確かめたいときは無料チェックリストも使ってください(記事一覧)。
人事・労務の実務のヒントは、メールでも受け取れます。よければ登録して、年末年始の段取りづくりに使ってください。
年末調整は、一人ひとりの1年分の税金を合わせる作業です。だから、あとから「実はこれも」と出てくるのは、ごく自然なことです。やり直しは失敗ではなく、正しい数字に近づけるための、用意された手順です。1月31日までなら会社で、過ぎても本人の確定申告で。どちらの道もあると知っているだけで、年明けの「すみません」に、落ち着いて「大丈夫ですよ」と返せるはずです。
本記事は一般的な実務情報です。年末調整の再計算や源泉徴収票の訂正・再提出の方法は、その年の税制や提出方法、個別の事情によって変わることがあります。具体的な取扱いは国税庁「年末調整のしかた」「給与所得の源泉徴収票等の法定調書の作成と提出の手引」など公式情報でご確認のうえ、最終的な判断は税理士・所轄の税務署など最新の公式情報でご確認ください。