生命保険料控除・地震保険料控除の計算|新旧の区分と上限をやさしく整理
10月に入ると、従業員の机に保険会社からのはがきや封書が届きはじめます。そして少しすると、「これ、年末調整のどこに書けばいいですか」「新と旧って何ですか」と、控除証明書を手に聞かれる。保険料控除申告書の生命保険料の欄は、区分が3つ、さらに新・旧で計算式が分かれていて、毎年いちばん確認に時間がかかるところですよね。
大丈夫です。生命保険料控除は、「区分に分ける→新旧で式を選ぶ→上限で止める」の3段で考えれば、どの証明書でも同じ順番で確かめられます。地震保険料控除はもっとシンプルです。一緒に整理していきましょう。
結論:生命保険料控除は、支払った保険料を①一般生命保険料、②介護医療保険料、③個人年金保険料の3区分に分け、それぞれ新契約(2012年1月1日以後の契約)なら上限4万円、旧契約(それより前)なら上限5万円の計算式で控除額を出し、3区分の合計は12万円までです。ただし2026年分(令和8年分)に限り、23歳未満の扶養親族がいる人は、新契約の一般生命保険料の上限が6万円に引き上げられています(合計12万円の上限は変わりません)。地震保険料控除は、地震保険料なら支払額を全額(上限5万円)控除します。まずは届いた控除証明書を、区分と新旧で仕分けるところから始めましょう。
何が起きているか:「区分」と「新旧」の2つの軸で式が変わる
生命保険料控除が分かりにくいのは、2つの軸が重なっているからです。
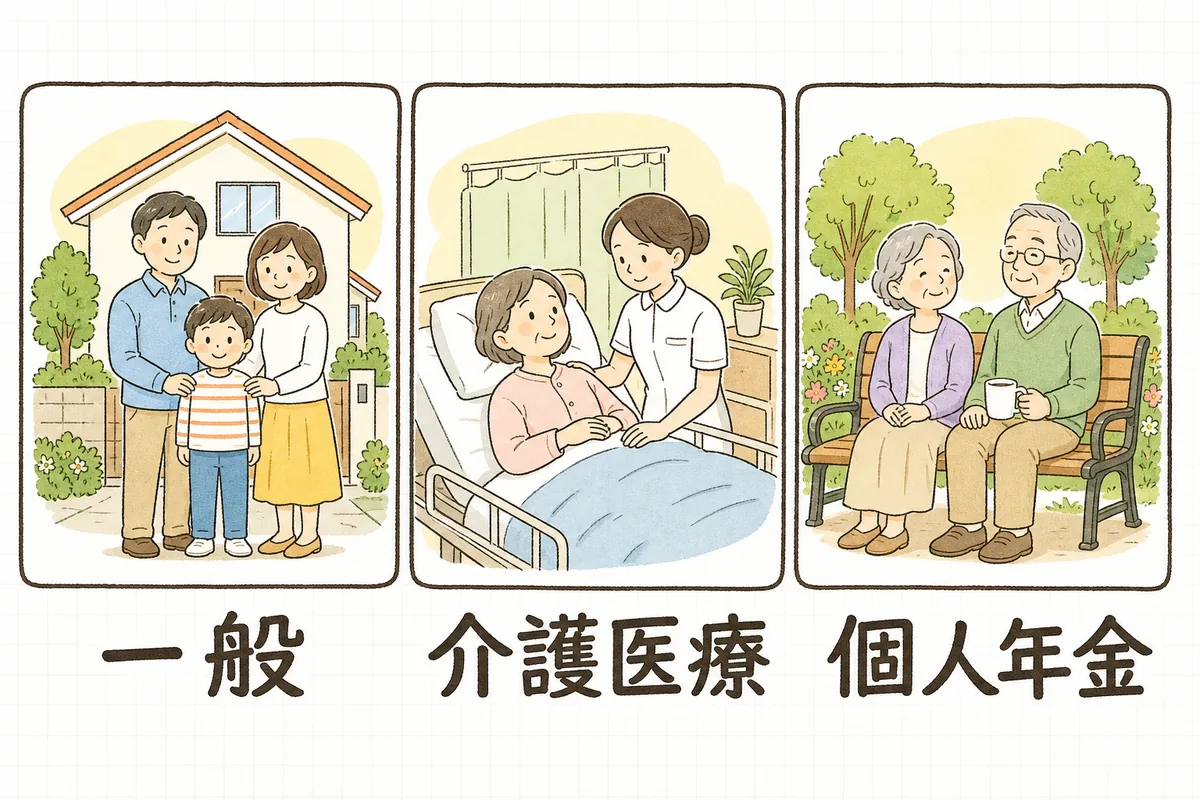
- 区分の軸:何のための保険か。死亡保障などの一般、医療・介護の介護医療、老後資金の個人年金の3つ。
- 新旧の軸:いつ契約したか。2012年1月1日以後の契約が「新」、それより前が「旧」。介護医療は新制度でできた区分なので、旧契約の医療保険は「旧・一般」に入ります。
どの区分・新旧に当たるかは、控除証明書に書いてあります。担当者が保険の中身を判断する必要はありません。証明書の「新・旧」「一般・介護医療・個人年金」の表示をそのまま写せば大丈夫です。
使う金額は、証明書の「申告額」(12月末までの見込み額)の欄です。10月ごろ届く証明書には、9月末時点の「証明額」と年末までの「申告額」が並んでいることが多いので、申告額のほうを使うと覚えておくと迷いません。
具体例:控除額の計算式と、3人の従業員のケース
生命保険料控除の計算式(所得税)
新契約(2012年1月1日以後):一般・介護医療・個人年金それぞれ
| 年間の支払保険料 | 控除額 |
|---|---|
| 20,000円以下 | 支払保険料の全額 |
| 20,000円超 40,000円以下 | 支払保険料 × 1/2 + 10,000円 |
| 40,000円超 80,000円以下 | 支払保険料 × 1/4 + 20,000円 |
| 80,000円超 | 一律 40,000円 |
旧契約(2011年12月31日以前):一般・個人年金それぞれ
| 年間の支払保険料 | 控除額 |
|---|---|
| 25,000円以下 | 支払保険料の全額 |
| 25,000円超 50,000円以下 | 支払保険料 × 1/2 + 12,500円 |
| 50,000円超 100,000円以下 | 支払保険料 × 1/4 + 25,000円 |
| 100,000円超 | 一律 50,000円 |
同じ区分に新と旧の両方があるときは、「旧だけで計算」「新だけで計算」「新旧を足して計算(上限4万円)」のうち、いちばん多い額を選べます。
ケース1:新契約だけのCさん
| 区分 | 年間の支払保険料(申告額) | 計算 | 控除額 |
|---|---|---|---|
| 一般(新) | 96,000円 | 80,000円超なので一律 | 40,000円 |
| 介護医療(新) | 36,000円 | 36,000 × 1/2 + 10,000 | 28,000円 |
| 個人年金(新) | 60,000円 | 60,000 × 1/4 + 20,000 | 35,000円 |
| 合計 | 40,000+28,000+35,000 | 103,000円(12万円以下なのでそのまま) |
ケース2:旧契約と新契約が両方あるEさん(23歳未満の扶養親族なし)
一般の区分に、昔から続けている旧契約(年120,000円)と、最近入った新契約(年30,000円)があります。
- 旧だけで計算:100,000円超なので 50,000円
- 新だけで計算:30,000 × 1/2 + 10,000 = 25,000円
- 新旧を足して計算:50,000+25,000=75,000円 → 上限4万円なので 40,000円
いちばん多いのは旧だけで計算した50,000円です。「両方書いたほうが多くなる」とは限らない、というのがつまずきやすいところです。年調ソフトや国税庁の年末調整ソフトなら自動で有利な方を選んでくれますが、紙で計算するときは3通りを並べて比べると安心です。
ケース3:2026年分の特例に当たるCさん(高校生の子がいる場合)
令和7年度の税制改正で、2026年分(令和8年分)の所得税に限って、23歳未満の扶養親族がいる人は、新契約の一般生命保険料の控除の上限が4万円から6万円に引き上げられました。このときの計算式は次のとおりです。
| 年間の支払保険料(新・一般) | 控除額 |
|---|---|
| 30,000円以下 | 支払保険料の全額 |
| 30,000円超 60,000円以下 | 支払保険料 × 1/2 + 15,000円 |
| 60,000円超 120,000円以下 | 支払保険料 × 1/4 + 30,000円 |
| 120,000円超 | 一律 60,000円 |
ケース1のCさんに高校生の子(扶養親族)がいれば、一般(新)は 96,000 × 1/4 + 30,000 = 54,000円。合計は 54,000+28,000+35,000=117,000円になり、特例がない場合より14,000円多く控除できます。
- 変わるのは新契約の一般生命保険料だけです。介護医療・個人年金・旧契約の計算はそのまま、3区分の合計上限12万円も据え置きです。
- 一時払の生命保険など、この特例の対象にならない契約もあります。
- 対象になるかは、扶養控除等申告書の家族欄の生年月日で「23歳未満の扶養親族がいるか」を見るのが近道です。細かな要件や申告書の書き方は、国税庁の令和8年分の年末調整の案内で一度確かめてください。年調ソフトは最新版に更新しておきましょう。
地震保険料控除の計算式(所得税)
| 保険料の種類 | 控除額 |
|---|---|
| 地震保険料 | 支払保険料の全額(上限 50,000円) |
| 旧長期損害保険料(2006年末までに契約した一定の長期の損害保険) | 10,000円以下は全額/10,000円超 20,000円以下は × 1/2 + 5,000円/20,000円超は一律 15,000円 |
| 両方あるとき | 合計で上限 50,000円 |
たとえば火災保険に付けた地震保険料が年32,000円なら、控除額は32,000円。火災保険の部分は対象外なので、証明書の「地震保険料」の金額だけを使います。
影響:写し間違いは「控除のもれ」か「あとからの訂正」になる
生命保険料・地震保険料の欄でよく起きるのは、計算ミスよりも写し間違い・仕分け違いです。
- 新と旧を取り違える → 計算式と上限が変わり、控除額がずれる
- 「証明額」を使ってしまう → 10〜12月分が抜けて、控除が少なくなる
- 家族名義の契約を本人が払っているのに書きもらす → 本人が受けられる控除を逃す(契約者ではなく、実際に保険料を払っている人が控除を受けます)
- 2026年分の特例に気づかない → 子育て中の従業員が本来より少ない控除のまま精算される
どれも、年末調整のあとで気づけば、再年末調整や本人の確定申告で直すことになります。逆にいえば、申告書を受け取ったときに証明書と申告書を1枚ずつ見比べれば防げることばかりです。控除証明書は、郵送のはがきだけでなく、保険会社のWebやマイナポータル連携で電子データ(XML)として受け取る人も増えています。年調ソフトで読み込めば、写し間違いそのものが起きにくくなります。
明日やること(まずはここだけ)
一度に全部やらなくて大丈夫です。10月のうちに、この3つだけ。
- 従業員へのひとこと案内を出す:「保険会社から届いた控除証明書は捨てずに取っておいてください。年末調整で使います」と、社内チャットか給与明細に1行添える。
- 特例の対象者に印をつける:扶養控除等申告書の家族欄を見て、23歳未満の扶養親族がいる人の名前にだけ印をつけておく。
- 年調ソフトの版を確かめる:使っているソフトが令和8年分に対応した版になっているか、更新のお知らせを一度確かめる。
これだけで、11月に申告書が戻ってきたときの確認が、ぐっと落ち着いて進められます。
チェックリスト(コピーして使えます)
- 控除証明書の「申告額」(12月末までの見込み額)を使っているか
- 一般・介護医療・個人年金の区分が、証明書の表示と一致しているか
- 新契約・旧契約の区分が、証明書の表示と一致しているか
- 同じ区分に新旧両方あるとき、3通りのうち多い額を選んだか
- 3区分の合計が12万円を超えていないか
- 23歳未満の扶養親族がいる人は、新・一般の上限6万円の特例を反映したか(2026年分)
- 保険料を実際に払っている人が、申告している本人か
- 地震保険料は、火災保険の部分を除いた「地震保険料」の金額だけを書いたか
- 地震保険料と旧長期損害保険料の合計が5万円以内に収まっているか
- 控除証明書(または電子データ)が添付されているか
- 年調ソフトを令和8年分の版に更新したか
よければ、こちらも
申告書の配り方・集め方は「扶養控除等申告書と保険料控除申告書の集め方」に、年末調整全体の段取りは「年末調整の流れと必要書類」にまとめています。計算が終わったあとの精算は「年末調整の過不足精算」、控除証明書の電子データを使いたい方は「年末調整の電子化のはじめ方」、年の途中で入社した人は「中途入社者の年末調整」もどうぞ。年間の手続きをまとめて確かめたいときは無料チェックリストも使ってください(記事一覧)。
人事・労務の実務のヒントは、メールでも受け取れます。よければ登録して、年末調整の準備に使ってください。
保険料控除の欄は、従業員一人ひとりが家族や老後のために続けてきた備えを、税金の計算にきちんと反映させる場所です。区分に分けて、新旧で式を選んで、上限で止める。この順番さえ手元にあれば、どんな証明書が来ても大丈夫です。今年は子育て中の人に少しうれしい特例もあります。まずは「証明書、捨てずに取っておいてくださいね」のひとことから始めてみましょう。