中途入社者の年末調整|前職の源泉徴収票を合算する手順と注意点
「そういえば、この人は6月に入社した人だ」。年末調整の対象者リストを作りながら、ふと手が止まることはありませんか。年の途中で入社した人は、うちの給与だけを見ていては1年分になりません。前の会社でもらった給与があって、そこでも所得税を天引きされている。それを一緒に計算しないといけない、というのは何となく分かる。でも、何を集めて、どの数字を、どこに足すのか。ここで毎年少し迷いますよね。
しかも、書類を頼む相手は自社ではなく前の勤務先です。本人に「前職の源泉徴収票を出してください」とお願いして、届くのを待つ時間もいる。だからこそ、この作業は秋のうちに動き出しておくと、12月がぐっと楽になります。難しい判断はほとんどありません。一緒に順番に整理していきましょう。
結論:年の途中で入社した人の年末調整は、前職の給与を合算して1年分として計算します。やることは4つ。①入社時または秋のうちに前職の源泉徴収票を本人から預かる、②その源泉徴収票の「支払金額」「社会保険料等の金額」「源泉徴収税額」の3つを自社分に足す、③合算した金額で年税額を計算して精算する、④自社が発行する源泉徴収票の「摘要」欄に、前職の会社名・所在地・退職年月日と上の3つの金額を記載する。もし年末調整に間に合わなければ、その人だけ年末調整をせず、本人に確定申告してもらう——それで問題ありません。まずは「今年、中途入社した人は誰か」を書き出すところから始めましょう。
何が起きているか:所得税は「1年分をまとめて」計算する仕組み
所得税は、その年の1月1日から12月31日までに支払われた給与を全部合わせた金額をもとに計算します。毎月の給与から天引きしている源泉所得税は、その月の給与額に応じたおおよその金額にすぎません。
ここで、年の途中で入社した人を思い浮かべてみてください。その人の今年の給与は、前の会社で受け取った分+自社で受け取った分の2つに分かれています。前の会社でも所得税は天引きされていますが、それは「前の会社の給与だけを前提にした概算」です。自社の分だけで年末調整をしてしまうと、その人の1年は途中から始まったことになり、正しい年税額が出せません。
だから、前職の分を自社の帳簿に取り込んで、1年分として計算し直す必要があります。年末調整とは、そもそも1年分の所得税を精算する手続きなので、その「1年分」に欠けがあってはいけない、というだけの話です。
なお、前職の給与を合算するには、その人が自社に「給与所得者の扶養控除等(異動)申告書」を提出していることが前提です。入社時に受け取っているはずですが、ここが抜けていると年末調整そのものができません。対象者リストを作るときに、あわせて確認しておくと安心です。
具体例:足すのは「3つの数字」だけ
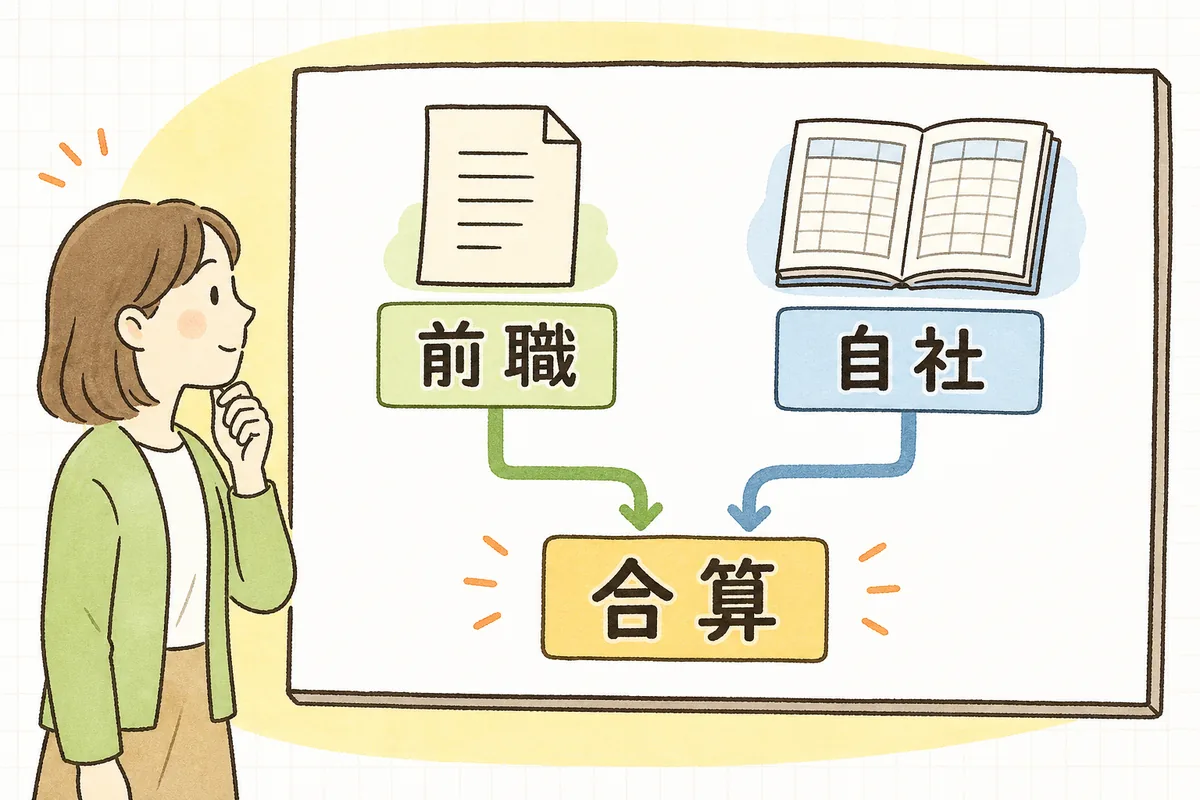
前職の源泉徴収票は項目がたくさん並んでいて身構えますが、年末調整のために自社へ取り込むのは、次の3つの金額だけです。
- 支払金額(前職で支払われた給与の総額)
- 社会保険料等の金額(前職の給与から天引きされた社会保険料)
- 源泉徴収税額(前職の給与から天引きされた所得税)
たとえば、7月に入社した人で、金額がこうなっていたとします。
| 支払金額 | 社会保険料等の金額 | 源泉徴収税額 | |
|---|---|---|---|
| 前職(1〜6月) | 1,200,000円 | 180,000円 | 26,000円 |
| 自社(7〜12月) | 2,400,000円 | 360,000円 | 48,000円 |
| 合算(1年分) | 3,600,000円 | 540,000円 | 74,000円 |
支払金額は 1,200,000+2,400,000=3,600,000円、社会保険料等は 180,000+360,000=540,000円、源泉徴収税額は 26,000+48,000=74,000円。この合算後の数字を使って年税額を計算し、すでに預かっている74,000円との差額を還付または追加徴収します。給与計算ソフトを使っている場合は、たいてい社員情報に「前職分」の入力欄が用意されているので、この3つを入れれば以降の計算は自動で通ります。
合算するもの・しないものは、ここだけ押さえておけば迷いません。
- 合算する:その年に退職した前の勤務先の給与。年の途中で2社を経ているなら、2社分すべてを集めます。
- 合算しない:退職金の源泉徴収票(退職所得は給与とは別の計算で、年末調整の対象外です)。
- 合算しない:いま自社と並行して勤めている副業先の給与(乙欄で源泉徴収されているもの)。こちらは本人の確定申告での精算になります。
- 合算しない:前年以前に支払われた給与。あくまで今年支払われた分だけを見ます。
そして最後にひとつ、忘れやすい仕上げがあります。自社が翌年に発行する源泉徴収票の「摘要」欄に、前職の情報を書くことです。記載するのは、前職の会社名(名称)・所在地・退職年月日と、上で足した支払金額・社会保険料等の金額・源泉徴収税額。「合算して計算しましたよ」という記録を残す欄なので、ここまでやってワンセットと覚えておくと確実です。
影響:源泉徴収票が届かないと、年末調整は止まる
この作業で唯一つまずくとしたら、書類が期日までに届かないときです。相手は自社ではないので、こちらの締切どおりには動いてくれません。
源泉徴収票は、退職後1か月以内に本人へ交付することが所得税法で定められています。ただ、実際には「まだもらっていない」「引っ越しで見当たらない」という声も出ます。そのときは、
- まず本人から前の勤務先へ再交付を依頼してもらう
- それでも受け取れない場合は、本人が税務署に「源泉徴収票不交付の届出書」を提出できる
という道があります。それでも年末調整に間に合わないときは、その人だけ年末調整をせず、確定申告してもらうという選択で構いません。無理に自社の分だけで年末調整をしてしまうと、あとから訂正(再年末調整)が必要になり、かえって手間が増えます。
- 前職分を入れ忘れて計算すると → 年税額がずれて、年明けに再計算・訂正が必要になることがある
- 書類の依頼が12月に入ってからだと → 回収を待つあいだ、その人の計算だけ進められない
- 摘要欄の記載が抜けると → 本人が確定申告するときに前職分の内訳が分からず、問い合わせが戻ってくる
逆にいえば、秋のうちに「中途入社した人は誰か」を洗い出して声をかけておくだけで、この論点はほとんど片づきます。12月の自分を助ける準備だと思って、今のうちに一声かけておきましょう。
明日やること(まずはここだけ)
全部を今日やらなくて大丈夫です。順番に、小さく進めましょう。
- 今年の中途入社者を書き出す:今年1月以降に入社した人を、入社月とあわせて一覧にする。5分でできて、ここが一番効きます。
- 前職の源泉徴収票の有無を確認する:入社時に預かっていれば保管場所を確認。まだの人には、年末調整の申告書を配るときにあわせて依頼する。
- 入社時の案内に一文足しておく:入社手続きの案内文に「年内に前職がある方は、前職の源泉徴収票をお預かりします」と入れておくと、来年から自動的に集まります。
3つ目は、来年以降のあなたを助ける仕込みです。毎年同じところで手が止まるなら、仕組みのほうを少しだけ変えてしまうのが早道です。
チェックリスト(コピーして使えます)
中途入社者の年末調整で、確認しておきたい項目です。
- 今年の中途入社者を一覧にしたか
- 対象者から扶養控除等(異動)申告書を受け取っているか
- 前職の源泉徴収票を預かったか(年内に2社以上ある人は全部そろったか)
- 前年以前の分や、退職金の源泉徴収票を誤って混ぜていないか
- 並行して勤めている副業先の分を合算していないか
- 支払金額・社会保険料等の金額・源泉徴収税額の3つを前職分として入力したか
- 合算後の金額で年税額を計算し、過不足を精算したか
- 自社の源泉徴収票の摘要欄に、前職の会社名・所在地・退職年月日と3つの金額を記載したか
- 期日までにそろわない人には、確定申告になる旨を伝えたか
よければ、こちらも
年末調整の全体像から確認したいときは「年末調整の全体の流れと必要書類」が、源泉徴収税額の求め方をおさらいしたいときは「源泉所得税(甲欄・乙欄)の求め方と税額表の見方」が役立ちます。入社時の書類そのものを整えたいときは「入社手続きで集める書類と提出先」もどうぞ(記事一覧)。
人事・労務の実務のヒントは、メールでも受け取れます。よければ登録して、今年の年末調整の段取りづくりに使ってください。
中途入社者の年末調整は、判断に迷う仕事というより、書類が届くのを待つ仕事です。だから、早く声をかけた人ほど楽になります。今日「今年の中途入社は3人だな」と書き出せたなら、それだけで12月のあなたの負担はひとつ減っています。全部を完璧に把握していなくて大丈夫。前職の3つの数字を足す——やることはそれだけだと分かっていれば、あとは順番に片づいていきます。
本記事は一般的な実務情報です。年末調整の様式・控除額・提出期限は、税制改正や個別の事情によって変わります。その年分の具体的な取扱いは、国税庁「年末調整がよくわかるページ」など公式情報でご確認のうえ、最終的な判断は税理士・所轄の税務署など最新の公式情報でご確認ください。