退職者の源泉徴収票の作り方|年の途中で辞めた人の書き方と交付
「前に辞めた〇〇さんから、源泉徴収票がほしいって連絡がありました」。転職先で年末調整の書類を集め始める秋は、こんな声が届きやすい季節です。すぐに出さなきゃ、とソフトを開いてみたものの、年末調整をした人の源泉徴収票とは作り方が少し違うはず……。どの欄を埋めて、どの欄を空けておくのか。年に何度もない作業だからこそ、毎回ここで手が止まりますよね。
大丈夫です。年の途中で退職した人の源泉徴収票は、「年末調整をしていない分、空けておく欄がある」と分かれば、あとは退職時までの数字を写すだけです。期限と提出先もあわせて、一緒に順番に確認していきましょう。
結論:年の途中で退職した人の源泉徴収票は、その年の1月から退職日までに支払った給与・賞与をもとに作り、退職日から1か月以内に本人へ交付します(所得税法第226条)。書き方のポイントは、①支払金額・源泉徴収税額・社会保険料等の金額は退職時までの合計を書く、②年末調整をしていないので「給与所得控除後の金額」「所得控除の額の合計額」は空欄、③「中途就・退職」欄の「退職」に印をつけ、退職年月日を書く、の3つ。あわせて、翌年1月31日までに、市区町村へ給与支払報告書(その年の支払金額が30万円以下なら省略可)、税務署へ源泉徴収票(支払金額が250万円超、役員は50万円超のときだけ)を出します。まずは「今年退職した人」を書き出して、渡し忘れがないかを確かめるところから始めましょう。
何が起きているか:退職者は「年末調整をしないまま」1年が終わる
年末調整は、12月の時点で在職している人について、1年分の所得税を精算する手続きです。年の途中で辞めた人は、この対象から外れます。つまり、退職した人の源泉徴収票には、毎月の給与から天引きした所得税を、そのまま足し合わせた金額が載ることになります。
そのため、年末調整をした人の源泉徴収票とは次の点が違います。
- 源泉徴収税額=年税額ではなく、退職時までに天引きした所得税の合計
- 給与所得控除後の金額・所得控除の額の合計額=年末調整の計算をしていないので書かない(空欄)
- 中途就・退職の欄=「退職」に印と、退職年月日を書く
本人は、この源泉徴収票を転職先に出して年末調整で合算してもらうか、年内に再就職しなければ自分で確定申告して精算します。だからこそ、会社には退職後1か月以内に交付する義務があるのです。本人から頼まれてから作る書類ではなく、こちらから渡す書類だと覚えておくと、動き出しが早くなります。
なお、例外もあります。12月分の給与を支払ったあとに退職した人や、死亡による退職などは、退職時に年末調整をします。この場合は、年末調整をした人と同じ書き方になります。
具体例:退職者の源泉徴収票は「作る・渡す・出す」の3ステップ
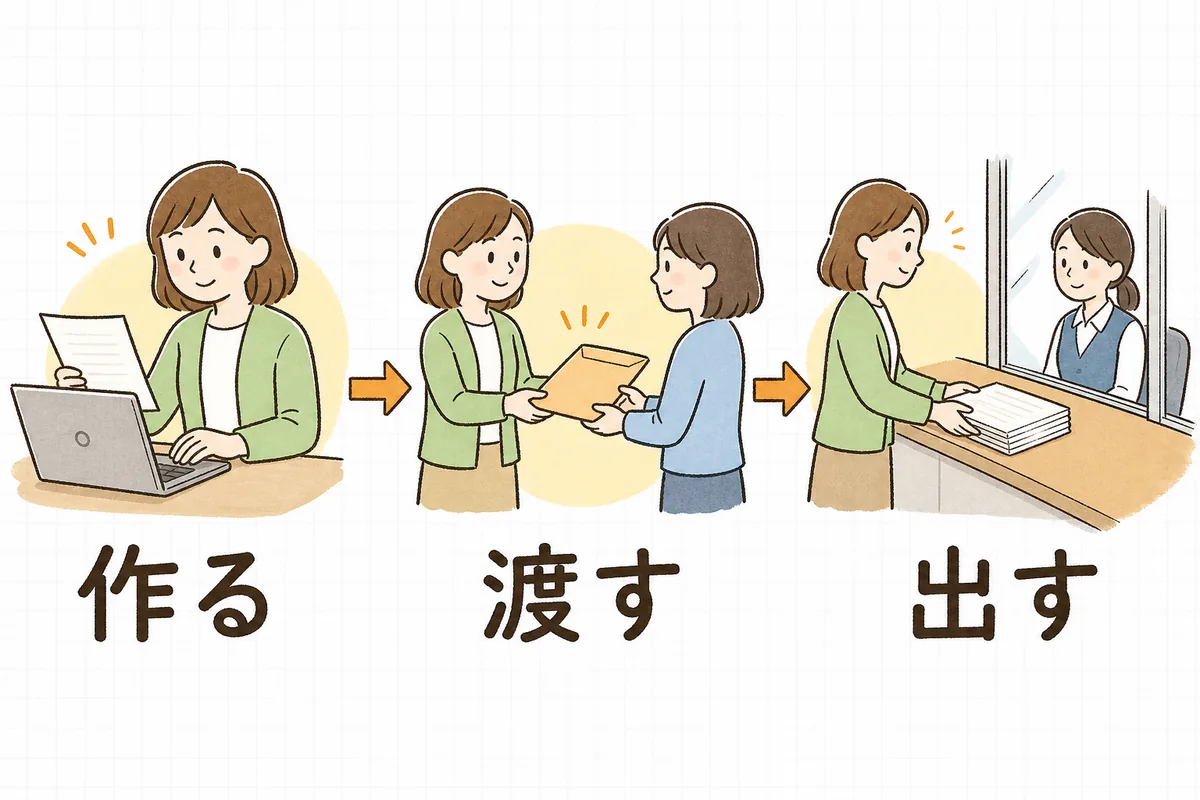
1. 作る:書く欄と、空けておく欄
たとえば、6月30日に退職した正社員の人で、1〜6月の給与がこうだったとします。
| 項目 | 1〜6月の合計 | 源泉徴収票に書く欄 |
|---|---|---|
| 給与の総額(非課税の通勤手当を除く) | 1,680,000円(280,000円×6か月) | 支払金額 |
| 天引きした社会保険料 | 252,000円(42,000円×6か月) | 社会保険料等の金額 |
| 天引きした所得税 | 30,000円(5,000円×6か月) | 源泉徴収税額 |
280,000×6=1,680,000円、42,000×6=252,000円、5,000×6=30,000円。この3つを写せば、数字の欄はほぼ埋まります。夏の賞与を払っていれば、それも支払金額・社会保険料等・源泉徴収税額に足します。
あとは次のとおりです。
- 給与所得控除後の金額・所得控除の額の合計額:空欄のまま(年末調整をしていないため)
- 控除対象配偶者・扶養親族などの欄:入社時などに受け取っていた扶養控除等(異動)申告書の内容をもとに記載
- 中途就・退職:「退職」に印をつけ、退職年月日を書く
- 支払者:会社の所在地・名称など
本人に渡す源泉徴収票には、マイナンバー(個人番号)は書きません。番号を書くのは税務署に出す分だけです。給与計算ソフトで作る場合は、社員情報に退職日を入れてから出力すると、中途退職の欄や空欄の扱いを自動で整えてくれることが多いので、先に退職日の登録を確かめておきましょう。
2. 渡す:退職日から1か月以内に
交付の期限は退職日から1か月以内です。最後の給与の支払いが退職日より後になる場合(月末締め翌月払いなど)は、最後の給与を払ってから作って渡すのが確実です。途中で作ると、最終月分が抜けた源泉徴収票になってしまいます。
- 渡し方は、郵送・手渡しのどちらでも構いません。本人の承諾があれば、PDFなどで電子交付する方法もあります(要件は国税庁の案内で確認を)。
- 扶養控除等申告書を出していなかった人(乙欄で源泉徴収していた人)にも、交付は必要です。
- 退職金を払った場合は、給与とは別に「退職所得の源泉徴収票」を作って渡します。こちらも退職後1か月以内です。
- 本人から「なくしたので、もう一度ほしい」と頼まれたら、再交付に応じます。控えを残しておくと、すぐ対応できます。
3. 出す:翌年1月31日までに、市区町村と税務署へ
年が明けたら、退職者の分も提出先に出します。ここは提出先ごとに基準の金額が違うので、表で見ておくと迷いません。
| 提出先 | 出す書類 | 退職者の分を出す基準 | 期限 |
|---|---|---|---|
| 市区町村(退職した人の、退職時の住所地) | 給与支払報告書 | その年の支払金額が30万円を超えるとき(30万円以下は省略可) | 翌年1月31日 |
| 税務署 | 源泉徴収票(税務署提出用) | その年の支払金額が250万円を超えるとき(役員は50万円超) | 翌年1月31日 |
さきほどの例(支払金額1,680,000円)なら、市区町村へは提出が必要、税務署へは不要です。税務署に出す分は、年末調整した人の分とまとめて法定調書合計表に含めます。
影響:渡し忘れは、辞めた人の年末調整を止めてしまう
退職者の源泉徴収票は、社内の手続きが終わったあとに残る「最後の宿題」なので、どうしても後回しになりがちです。けれど、その1枚がないと、困るのは辞めた本人です。
- 交付が遅れると → 転職先で年末調整ができず、本人が確定申告をすることになる
- 最終月の給与や賞与が抜けていると → 転職先の年末調整が誤った金額で計算され、あとで訂正が必要になる
- 給与支払報告書を出し忘れると → 翌年の住民税の計算に反映されず、市区町村から問い合わせが来ることがある
ただ、どれも「今年退職した人の一覧」が1枚あれば防げることばかりです。退職手続きのチェックに「源泉徴収票を渡した日」を1行足すだけで、秋に元社員から連絡が来て慌てることもなくなります。
明日やること(まずはここだけ)
一度に全部やらなくて大丈夫です。小さく、順番に。
- 今年の退職者を書き出す:1月以降に退職した人を、退職日と一緒に一覧にする。5分で終わって、いちばん効きます。
- 源泉徴収票を渡したかを確かめる:一覧の横に「交付日」の欄を作り、渡した日を埋める。空いている人がいたら、最終給与の支払いが済んでいるかを見て、作って渡す。
- 支払金額で振り分けておく:30万円超・250万円超(役員は50万円超)に印をつけておくと、1月の提出準備がそのまま片づきます。
3つ目は、1月のあなたを助ける仕込みです。年明けの繁忙期に一から探さなくて済むように、いまのうちに一覧の形だけ作っておきましょう。
チェックリスト(コピーして使えます)
- 今年の退職者を、退職日とあわせて一覧にしたか
- 最後の給与・賞与を支払ったあとの金額で作ったか
- 支払金額から非課税の通勤手当を除いたか
- 支払金額・社会保険料等の金額・源泉徴収税額を退職時までの合計で書いたか
- 「給与所得控除後の金額」「所得控除の額の合計額」を空欄にしたか
- 「中途就・退職」欄の「退職」に印をつけ、退職年月日を書いたか
- 本人交付用にマイナンバーを書いていないか
- 退職日から1か月以内に本人へ交付したか(交付日を記録したか)
- 退職金を払った人に、退職所得の源泉徴収票も渡したか
- 支払金額30万円超の人の給与支払報告書を、翌年1月31日までに市区町村へ出す予定を立てたか
- 支払金額250万円超(役員は50万円超)の人の源泉徴収票を、税務署提出分に入れたか
よければ、こちらも
退職手続きの全体の段取りは「退職手続きの流れ|離職票・資格喪失・源泉徴収票の段取りガイド」に、退職金の税金は「退職金の源泉徴収」にまとめています。受け取る側(転職してきた人)の手順は「中途入社者の年末調整」、1月の提出物は「給与支払報告書と法定調書合計表のちがい」もどうぞ。退職者の住民税の切り替えは「住民税の特別徴収」、書類をいつまで残すかは「労務書類の保存期間」で確認できます。手続きの期限をまとめて確かめたいときは無料チェックリストも使ってください(記事一覧)。
人事・労務の実務のヒントは、メールでも受け取れます。よければ登録して、年末から年明けの段取りづくりに使ってください。
辞めた人の源泉徴収票は、その人がこの会社で働いた最後の記録です。1か月以内にきちんと届けば、本人は次の職場で迷わず年末調整を受けられます。空けておく欄を覚えて、退職時までの数字を写して、渡した日を1行残す——やることはそれだけです。今日、今年の退職者を書き出せたなら、それでもう半分は終わっています。
本記事は一般的な実務情報です。源泉徴収票の様式・記載方法・提出範囲は、税制改正や個別の事情によって変わります。その年分の具体的な取扱いは、国税庁「給与所得の源泉徴収票等の法定調書の作成と提出の手引」やお住まいの市区町村など公式情報でご確認のうえ、最終的な判断は税理士・所轄の税務署など最新の公式情報でご確認ください。