出張旅費規程の作り方|日当・宿泊費・交通費の決め方と非課税の考え方
「来週の大阪出張、日当って出るんでしたっけ?」「ホテル、1万2千円のところしか空いてないんですけど大丈夫ですか」。 出張が増えてくると、こんな質問がぽつぽつと届くようになります。そのたびに前回の精算を探して、「たしか前はこうだったはず」と答える。答えるたびに少しずつ金額が違ってしまわないか、あとで税金の扱いを聞かれたらどう説明しよう——ひとりで抱えていると、小さな不安が積もっていきますよね。
まずお伝えしたいのは、出張旅費規程は「交通費・宿泊費・日当」の3つを決めれば、ほぼ形になるということです。難しい法律の条文を書く作業ではなく、「うちの会社では、出張のお金をこう払う」という約束を紙にするだけ。この記事では、3つの決め方と、日当や宿泊費を非課税で支払うための考え方、規程を作ったあとの手続きまで、順番に整理していきます。
結論:出張旅費規程は法律で作成が義務づけられた規程ではありませんが、作っておくと「毎回その場で決める」がなくなり、支給額のブレや不公平感を防げます。中身は、①出張の定義(どこからを出張とするか)、②交通費(原則は実費)、③宿泊費(上限額か定額か)、④日当(1日あたりの定額)、⑤精算の手順の5つが基本です。旅費は、その旅行に通常必要と認められる範囲なら所得税が非課税になり、社会保険料の対象となる報酬にも含まれません。そのためには、役職間のバランスがとれていて、同業・同規模の会社と比べて相当な金額にしておくことが大切です。全従業員に適用するルールとして定めるなら、就業規則と同じく意見聴取・届出・周知の手順も確認しておきましょう。
進めるときは、次の順番だと迷いにくくなります。
- これまでの出張精算を数件集めて、実際にいくら払ってきたかを把握する
- 「出張の定義」と、交通費・宿泊費・日当の3つの基準を決める
- 精算の手順(申請・領収書・期限)を決めて、規程の形にまとめる
- 就業規則として扱うかを確認し、必要な手続きと周知をする
何が起きているか:規程がないと「毎回その場で決める」になる
出張旅費規程がない会社では、出張のたびに社長や上司の判断で金額が決まりがちです。それ自体が悪いわけではありません。少人数のうちは、それで十分回ります。
ただ、出張する人が増えてくると、次のようなことが起きやすくなります。
- 同じ出張なのに、人によって金額が違う:前回の担当者はホテル代を全額出してもらえたのに、今回は上限を言われた、など。
- 税金の説明がしにくい:日当を支払ったとき、それが非課税の旅費なのか、給与として課税すべきものなのか、根拠を示しにくい。
- 労務担当が毎回の問い合わせ窓口になる:「これは出ますか?」の確認が、すべて担当者のところに集まる。
規程は、こうした迷いを減らすための道具です。一度決めてしまえば、社員は規程を見て自分で判断できるようになり、担当者は「規程の◯条のとおりです」と答えられるようになります。
非課税になる「通常必要な範囲」とは
出張旅費は、給与とは違い、仕事のために使ったお金を会社が補てんするもの(実費弁償)という性格があります。そのため所得税法では、旅行に通常必要と認められる範囲の旅費は非課税とされています。
国税庁の通達では、「通常必要と認められる範囲」かどうかを、次のような点に照らして判断するとしています。
- 役員・使用人の全体を通じて、適正なバランスが保たれている基準で計算されているか
- その金額が、同業種・同規模の他の会社が一般的に支給している金額と比べて相当か
つまり、「社長だけ極端に高い日当」「近所への外出にも毎回日当を出す」といった支給は、通常必要な範囲を超えて給与として課税される可能性があります。逆にいえば、規程でバランスのよい基準を決めて、そのとおりに支給していれば、説明しやすい形になります。
社会保険でも、実費弁償的な出張旅費は標準報酬月額の対象となる「報酬」に含まれない扱いです。ここも、規程に沿って出張の実態に応じて支払っていることが前提になります。
具体例:交通費・宿泊費・日当の決め方
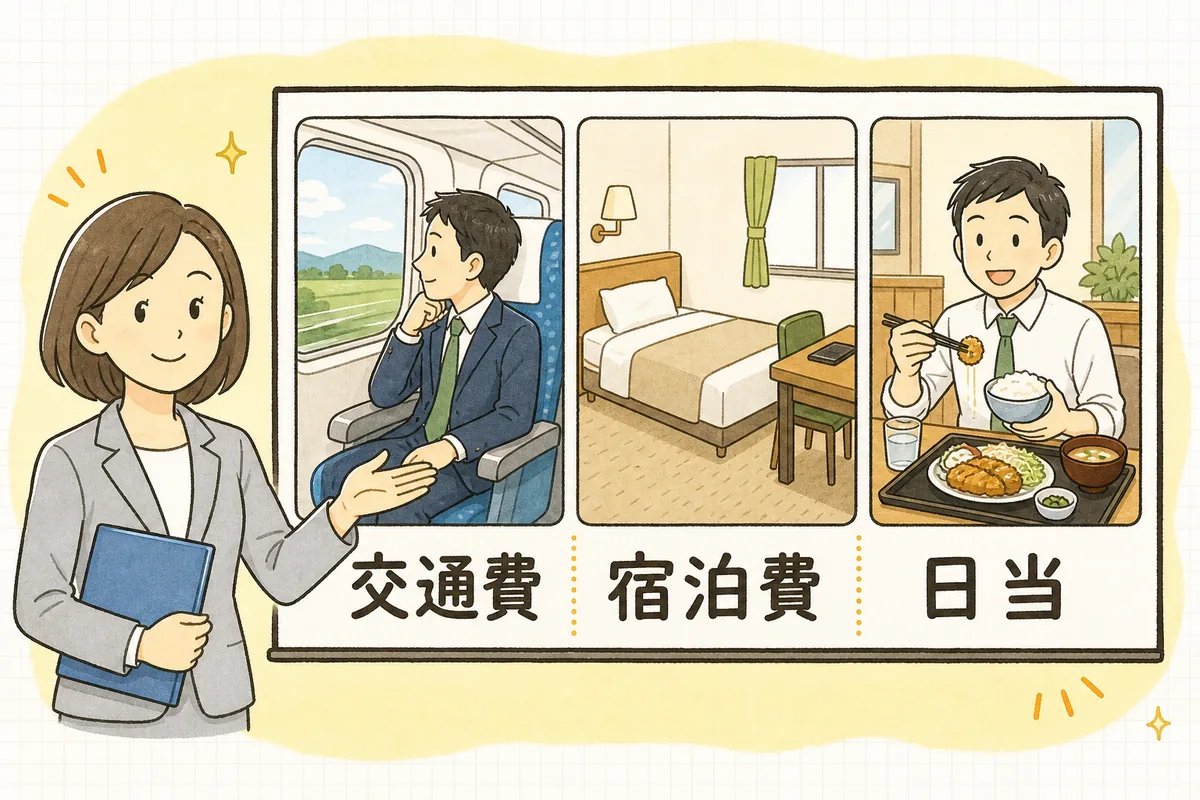
ここからは、規程に書く中身を1つずつ見ていきます。金額はあくまで考え方の例です。自社の出張の実態や、同業・同規模の会社の水準に合わせて決めてください。
① 出張の定義:どこからを「出張」とするか
最初に決めたいのが、どこからが出張なのかです。ここがあいまいだと、近所の取引先への外出にも日当を出すのか、という話になってしまいます。
- 距離で決める:「事業所から片道◯km以上の場所へ行くとき」
- 時間で決める:「移動を含めて◯時間以上かかる用務」
- 宿泊の有無で分ける:「日帰り出張」と「宿泊出張」で日当の額を分ける
「通常の通勤圏内の外出は出張にしない(日当は出さず、交通費の実費だけ精算する)」と一文入れておくと、線引きがはっきりします。
② 交通費:原則は実費で
交通費は、実際にかかった金額(実費)で精算するのが基本です。そのうえで、次の点を決めておきます。
- 経路:「合理的な経路・方法による」とし、特別な理由がない限り最も経済的な経路とする
- 座席の等級:新幹線の指定席・グリーン車、飛行機の座席クラスを、役職ごとにどこまで認めるか
- タクシーの利用:公共交通機関がない場合や、荷物が多い場合など、認める場面を決める
- 自家用車の利用:認めるなら、ガソリン代の計算方法(例:1kmあたり◯円)と、事故のときの扱い
③ 宿泊費:上限額か、定額か
宿泊費の決め方は、主に2つあります。
- 上限額つきの実費精算:「1泊◯円を上限に実費を支給する」。領収書をもとに精算する、いちばん分かりやすい方法です。
- 定額支給:「1泊◯円を支給する」。実際の宿泊費にかかわらず定額を渡す方法で、精算の手間は減ります。
定額支給でも、金額が通常必要な範囲であれば非課税の考え方は同じです。ただ、実際の宿泊費と大きく離れた金額を定額で渡し続けると、差額が給与とみなされる余地が出てきます。迷ったら、上限額つきの実費精算から始めると説明しやすいでしょう。
都市部と地方で宿泊費の相場が違うので、「東京・大阪など指定都市は上限◯円、それ以外は◯円」のように地域で分ける会社もあります。ホテル代の水準は年によって変わるので、年に1回見直す、と決めておくと安心です。
④ 日当:1日あたりの定額
日当は、出張中の昼食代の増加分や、こまごました雑費をまとめて補うための1日あたりの定額です。領収書のいらない手当なので、社員にとってはありがたい部分でもあります。
- 日帰り/宿泊で分ける:日帰りは◯円、宿泊を伴う出張は1日◯円
- 役職で差をつける:役員・管理職・一般社員で段階をつけるのはよくある形です。ただし、差が大きすぎるとバランスを欠くと見られやすいので、極端な開きは避けます。
- 半日の扱い:出発・帰着の時刻によって半額にするか、など
たとえば、一般社員が1泊2日で大阪へ出張するケースを、次のような例の基準で計算すると、こうなります。
| 項目 | 例の基準 | 今回の支給額 |
|---|---|---|
| 交通費 | 往復の新幹線(普通車指定席)の実費 | 領収書どおりの実費 |
| 宿泊費 | 1泊10,000円を上限に実費 | 9,200円(実費が上限内) |
| 日当 | 宿泊出張は1日2,000円 | 2,000円 × 2日 = 4,000円 |
交通費を除いた宿泊費と日当の合計は、9,200円 + 4,000円 = 13,200円です。規程があれば、この計算は誰がやっても同じ結果になります。
⑤ 精算の手順
最後に、お金の流れを決めます。
- 申請:出張前に、行き先・日程・用務を上長に申請する(メールや社内システムでよい)
- 仮払い:必要なら、概算額を事前に渡すかどうか
- 精算の期限:「帰着後◯日以内に精算する」
- 領収書:交通費・宿泊費は領収書やICカードの利用履歴を添える。紙の領収書をスマホで撮影して経費精算システムに登録する形も、いまは一般的です。
経費精算システムを使っている会社なら、規程の基準額をシステムの上限設定と合わせておくと、申請の段階で自然にチェックがかかります。
影響:規程を作ったあとに確認したいこと
就業規則として扱うかどうか
出張旅費規程は、法律で作成が義務づけられた規程ではありません。ただ、全従業員に適用するルールとして定める場合は、労働基準法第89条の「その事業場の労働者のすべてに適用される定め」にあたるとして、就業規則の一部として扱う考え方が一般的です。
そう扱う場合、常時10人以上の事業場では、就業規則を変えるときと同じく次の手続きが必要になります。
- 意見聴取:労働者の過半数代表者などの意見を聴き、意見書をもらう
- 届出:意見書を添えて所轄の労働基準監督署に届け出る
- 周知:従業員がいつでも見られる状態にする
就業規則の本則に「出張旅費については、別に定める出張旅費規程による」という委任規定を置いて、本則とつなげておくと整理しやすくなります。扱いに迷ったら、所轄の労働基準監督署や社会保険労務士に確認しておくと安心です。
経理との連携
旅費は労務だけでなく、経理にもかかわる規程です。とくに消費税の仕入税額控除では、出張旅費や日当のうち通常必要と認められる部分は、帳簿への記載だけで控除できる特例があります。この特例も「通常必要な範囲」かどうかが前提になるので、規程を作ったら経理担当や税理士にも共有しておきましょう。
これは担当者を責める話ではありません。規程がないまま出張を回してきた会社はたくさんあります。いまから基準を決めれば、次の出張からは同じルールで払えるようになる、というだけのことです。
明日やること(まずはここだけ)
全部を一度に完璧にする必要はありません。明日できる小さな一歩から始めましょう。
- 直近の出張精算を3〜5件集める:交通費・宿泊費・日当を、実際にいくら払っていたかを並べてみる。
- 「出張の定義」を1行で書いてみる:距離か時間か、日帰りと宿泊をどう分けるか。
- 宿泊費の上限と日当の額の「たたき台」を作る:これまでの実績と、同業・同規模の会社の水準を参考に。
- 社長や上長に見てもらう:役職ごとの差がバランスよくなっているかを一緒に確認する。
これだけで、規程の骨組みはほぼできあがります。
チェックリスト(現場用:最低ライン→優先→代替→免除)
- 最低ライン(ここだけは必ず)
- 「出張」とする範囲(距離・時間・宿泊の有無)を決めている
- 交通費・宿泊費・日当の支給基準が、それぞれ決まっている
- 支給基準が、役員・社員を通じてバランスのとれたものになっている
- 優先して確認(見落としやすいところ)
- 通勤圏内の外出に、日当を出していない(交通費の実費だけにしている)
- 役職ごとの日当・宿泊費の差が、極端に開いていない
- 宿泊費を定額にしている場合、実際の宿泊費と大きく離れていない
- 精算の期限と、領収書(または利用履歴)の添付ルールを決めている
- 全従業員に適用するなら、意見聴取・届出・周知の要否を確認している
- できないときの代替(暫定運用)
- 規程にまとめる時間がない → まず交通費・宿泊費上限・日当の3つだけを社内メモで共有する
- 金額の水準が決めきれない → 当面は「宿泊費は上限つき実費、日当なし」で始め、実績を見て決める
- 免除・簡略化の目安
- 出張がほとんどない会社は、規程を急がなくてよい(出張が増えてきたら作る)
- 常時10人未満の事業場は届出義務はないが、基準を書面で共有しておくと説明しやすい
よければ、こちらも
規程づくりの順番に迷ったら、社内規程は何から作る?整備の優先順位から見ておくと全体がつかめます。本則と別規程のつなぎ方は賃金規程・退職金規程を本則と分けるときの考え方、作ったあとの手続きは就業規則を変更したときの届出と周知の手順が参考になります。旅費と似て「非課税かどうか」で迷いやすい手当は、通勤手当の非課税限度額や、社会保険の報酬に含まれるものを整理した標準報酬月額の考え方もあわせてどうぞ(記事一覧)。 人事・労務の実務のヒントは、メールでも受け取れます。よければ登録して、規程づくりの段取りに役立ててください。
出張旅費規程は、社員が気持ちよく出かけて、気持ちよく戻ってこられるようにするための約束です。「これは出ますか?」と聞かれるたびに記憶をたどる毎日から、「規程のとおりです」と答えられる毎日へ。今日、これまでの精算を数件並べてみるだけでも、もう最初の一歩は踏み出せています。3つの基準が決まれば、次の出張からはずっと楽になりますよ。
本記事は一般的な実務情報です。出張旅費の非課税の範囲や社会保険・消費税の取扱い、就業規則としての扱いは、個別の事情や法改正によって変わることがあります。最終的な判断は、社会保険労務士・税理士、所轄の労働基準監督署・税務署など最新の公式情報でご確認ください。